ROI inversión inmobiliaria Yucatán: cómo calcularlo en 2026
Calcular el ROI de una inversión inmobiliaria en Yucatán exige mirar más allá del precio de compra. El retorno debe relacionar el capital realmente comprometido, los ingresos que puede producir el inmueble, los periodos sin ocupación, los gastos de operación y la posibilidad de vender en condiciones razonables.
Qué significa medir el ROI en Yucatán
En Mérida conviven productos muy distintos: casas para familias, departamentos para profesionistas, lotes con vocación patrimonial y proyectos de renta temporal. Cada uno tiene una mezcla propia de riesgo, liquidez y administración; por eso no existe un porcentaje universal que garantice una buena decisión.
El primer paso consiste en definir el objetivo. Un comprador que busca flujo mensual priorizará demanda de arrendamiento, costos de mantenimiento y facilidad de operación. Quien busca crecimiento patrimonial puede aceptar un ingreso inicial más moderado si la ubicación, el diseño urbano y la infraestructura ofrecen una tesis de largo plazo.
La inversión inmobiliaria en Yucatán también debe analizarse con información verificable. Conviene contrastar tendencias de población, empleo, movilidad y actividad económica en fuentes como INEGI, y no basar el cálculo únicamente en una proyección comercial.
En nuestro análisis sobre cómo evaluar desarrollos inmobiliarios en Mérida destacamos que la calidad del proyecto importa tanto como la zona. La trayectoria de la desarrolladora, los permisos, el régimen de propiedad y el calendario de entrega cambian el perfil financiero de la operación.
La fórmula debe incluir todos los costos
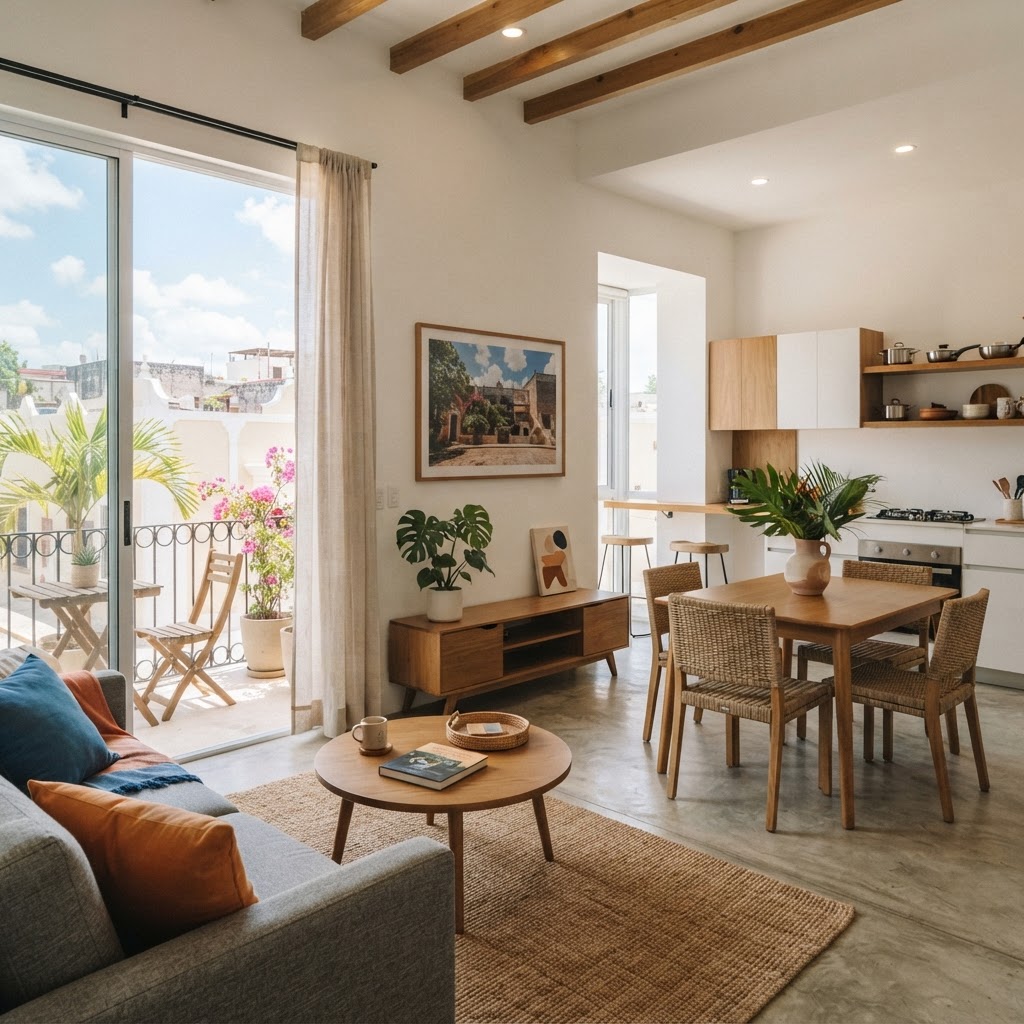
Para obtener un ROI operativo sencillo, suma los ingresos anuales cobrados y réstales vacancia, administración, predial, seguros, reparaciones, cuotas y servicios que correspondan al propietario. Divide el resultado entre el capital total invertido, incluyendo escrituración, adecuaciones, equipamiento y comisiones.
El capital total no es solo el enganche. Una vivienda nueva puede necesitar cocina equipada, climas, carpintería, iluminación, cortinas y mobiliario; un departamento destinado a renta puede requerir fotografía profesional, gestión de reservas y reposición frecuente de accesorios.
La vacancia merece un escenario prudente. Es preferible modelar varios meses sin ingreso que presentar una ocupación perfecta todos los años. Para un inmueble de renta tradicional, la cercanía a empleo, universidades, hospitales y servicios suele ser más importante que una amenidad llamativa.
En renta vacacional, el ingreso potencial puede ser mayor, pero también lo son la rotación, la limpieza, la atención al huésped y la sensibilidad a temporadas. El inversionista debe revisar reglamentos de condominio, normativas aplicables y la capacidad de delegar la operación antes de comparar ese modelo con una renta de largo plazo.
Flujo de efectivo, crédito y vacancia
La deuda modifica el ROI sobre el capital propio, pero no elimina el riesgo. Un crédito puede acelerar la adquisición y conservar liquidez, aunque una mensualidad elevada reduce el flujo libre. Las tasas y condiciones deben confirmarse con instituciones y con información del Banco de México.
La plusvalía no debe tratarse como ingreso garantizado. Puede apoyarse en nuevas vialidades, servicios, comercio, empleo y escasez de suelo bien ubicado, pero también depende del ritmo de absorción y de la calidad de la ejecución urbana. Un escenario conservador debe contemplar crecimiento nulo durante algunos años.
El avalúo aporta una referencia independiente para ordenar la conversación. Como explicamos en nuestra guía del avalúo inmobiliario, el documento ayuda a contrastar características físicas, comparables y condiciones del mercado, aunque no sustituye la revisión legal ni un análisis de rentabilidad.
La seguridad jurídica es parte del rendimiento. Una propiedad con escrituras claras, pagos al corriente, libertad de gravamen y contratos bien redactados protege el tiempo y el capital del comprador. En el proceso conviene trabajar con notaría y asesoría profesional, además de revisar la documentación directamente.
Cómo comparar escenarios de inversión
Para comparar oportunidades, crea una tabla con precio, superficie, ubicación, renta mensual esperada, gastos, vacancia, inversión inicial y salida probable. Añade una columna de sensibilidad: qué ocurre si la renta baja diez por ciento, si la entrega se retrasa o si una reparación extraordinaria aparece durante el primer año.
El horizonte de inversión debe estar definido desde el inicio. Vender en dos años no plantea las mismas exigencias que conservar quince; los costos de adquisición y venta pueden hacer poco atractivo un horizonte corto, mientras que el largo plazo permite que la operación absorba ciclos y madure.
La administración profesional puede mejorar el resultado aunque tenga un costo. Un operador con procesos de cobranza, mantenimiento preventivo y selección de inquilinos reduce fricciones; aun así, el propietario debe revisar reportes y conservar una reserva para imprevistos.
Lista de verificación antes de invertir
- Define si buscas flujo, plusvalía o una combinación.
- Calcula el capital total, no solo el enganche.
- Modela vacancia, mantenimiento y una reserva de emergencia.
- Verifica documentos, permisos, contratos y régimen condominal.
- Compara al menos tres escenarios de renta y salida.
También conviene distinguir rendimiento bruto y rendimiento neto. El primero puede verse atractivo porque ignora gastos; el segundo refleja lo que realmente queda después de operar. Para comunicar una oportunidad con honestidad, presenta ambos y explica cada supuesto.
La reserva de capital debe aparecer en el modelo desde el día uno. Impermeabilización, equipos de aire acondicionado, pintura, plomería y reposición de muebles no ocurren todos los meses, pero sí pueden concentrarse en un periodo y afectar el flujo de un inversionista sin liquidez.
La ubicación se valida caminando y recorriendo en distintos horarios. Un mapa puede mostrar cercanía, pero la experiencia real revela tráfico, iluminación, ruido, banquetas, accesos y disponibilidad de servicios. Esa observación complementa los comparables y evita comprar una narrativa.
Si el proyecto está en preventa, agrega riesgo de ejecución al escenario. Revisa avances, contratos, fechas, garantías y mecanismos de compensación. La posibilidad de obtener un precio de entrada atractivo debe equilibrarse con el tiempo en que el capital permanecerá comprometido.
La fiscalidad también cambia el retorno. Dependiendo de la operación, pueden existir impuestos, honorarios, retenciones y obligaciones de declaración. Antes de cerrar, pide a un contador y a la notaría que expliquen el tratamiento aplicable a tu caso particular.
El ROI sirve para comparar, pero no reemplaza la estrategia patrimonial. Una familia puede valorar estabilidad y uso propio; un inversionista puede priorizar liquidez. La mejor propiedad es la que cumple la función que definiste y puede sostenerse aun cuando el escenario sea menos favorable.
Otro punto es la liquidez. No todos los inmuebles se venden al mismo ritmo, y una estrategia que funciona en una zona consolidada puede tardar más en un corredor nuevo. Estima costos de comercialización, tiempo de venta y margen de negociación para no depender de una salida inmediata.
La calidad de la información reduce el riesgo de sesgo. Pide comparables recientes, distingue precios anunciados de precios cerrados y documenta por qué elegiste una renta determinada. Un expediente ordenado facilita revisar la decisión meses después y corregir supuestos.
También es útil definir límites antes de visitar propiedades. Establece el capital máximo, la mensualidad tolerable, el nivel de remodelación aceptable y las condiciones que detendrían la compra. Esa disciplina evita que una amenidad o una urgencia comercial sustituya al análisis.
Finalmente, revisa el escenario con otra persona. Un asesor, contador o abogado puede detectar costos omitidos, contradicciones contractuales o una expectativa difícil de sostener. La segunda lectura no elimina el riesgo, pero mejora la calidad de la decisión.
La revisión debe repetirse cuando cambian las condiciones. Si suben costos, cambia la cuota o aparece nueva competencia, actualiza la hoja de cálculo. Un ROI útil es dinámico: sirve para decidir hoy y para vigilar el desempeño mañana.
Con esa metodología, la inversión deja de depender de una cifra aislada. El análisis incorpora uso, demanda, operación, legalidad y horizonte, elementos que juntos ofrecen una imagen mucho más realista del patrimonio que se quiere construir.
Preguntas frecuentes sobre ROI inmobiliario
¿Un ROI alto siempre significa una mejor propiedad?
No necesariamente. Un porcentaje elevado puede reflejar supuestos agresivos de renta, poca reserva para mantenimiento o un riesgo de vacancia que no se ha medido. La calidad del retorno depende de la estabilidad de los ingresos y de la claridad con que se construyó el escenario.
¿Conviene invertir con crédito?
Puede convenir si la mensualidad es sostenible, existe liquidez de respaldo y el inmueble conserva demanda. La deuda debe analizarse con escenarios de tasa, vacancia y reparaciones, nunca solo con la expectativa de que la plusvalía cubrirá cualquier diferencia.
Conclusión
El ROI inversión inmobiliaria Yucatán es una herramienta para pensar con disciplina, no una promesa de resultados. Al integrar demanda, ubicación, costos, documentos, operación y horizonte, el inversionista puede elegir con mayor claridad y proteger mejor su capital.
Explora el inventario, conoce nuestros servicios o escríbenos desde Contacto para revisar una alternativa concreta.
El objetivo final es que cada supuesto sea visible, revisable y coherente con el uso previsto del inmueble, incluso bajo escenarios adversos.
Fuentes y Referencias
- INEGI - Indicadores demográficos y económicos.
- Banco de México - Información financiera y tasas.
- AMPI - Referencias profesionales del sector inmobiliario.
- CONAVI - Información sobre vivienda en México.