Avalúo inmobiliario Mérida cómo funciona: guía para comprar e invertir
Entender el avalúo inmobiliario Mérida cómo funciona es una de las mejores formas de tomar decisiones patrimoniales con información. Este documento convierte las características de un inmueble en una opinión técnica de valor, útil para compradores, vendedores, bancos e inversionistas que necesitan comparar precio, ubicación y condiciones reales.
En Mérida, el valor no depende únicamente de los metros cuadrados. La colonia, la conectividad, la infraestructura, el estado de conservación, la certeza documental y la dinámica de la zona pueden modificar significativamente el resultado. Por eso un avalúo profesional debe observar el inmueble y también su contexto.
Qué es un avalúo inmobiliario y para qué sirve
Un avalúo es un análisis realizado bajo criterios técnicos por un especialista competente. Su finalidad puede ser obtener financiamiento, establecer un precio de venta, calcular una garantía, dividir un patrimonio o revisar si una inversión está alineada con el mercado. No equivale a una opinión informal ni a una simple comparación de anuncios.
La utilidad principal está en ordenar evidencia. El valuador revisa superficies, calidad constructiva, edad, instalaciones, entorno y operaciones comparables para construir una conclusión razonada. El resultado debe explicar supuestos, limitaciones y fecha de referencia, porque el mercado puede cambiar.
Cómo funciona un avalúo inmobiliario Mérida cómo funciona
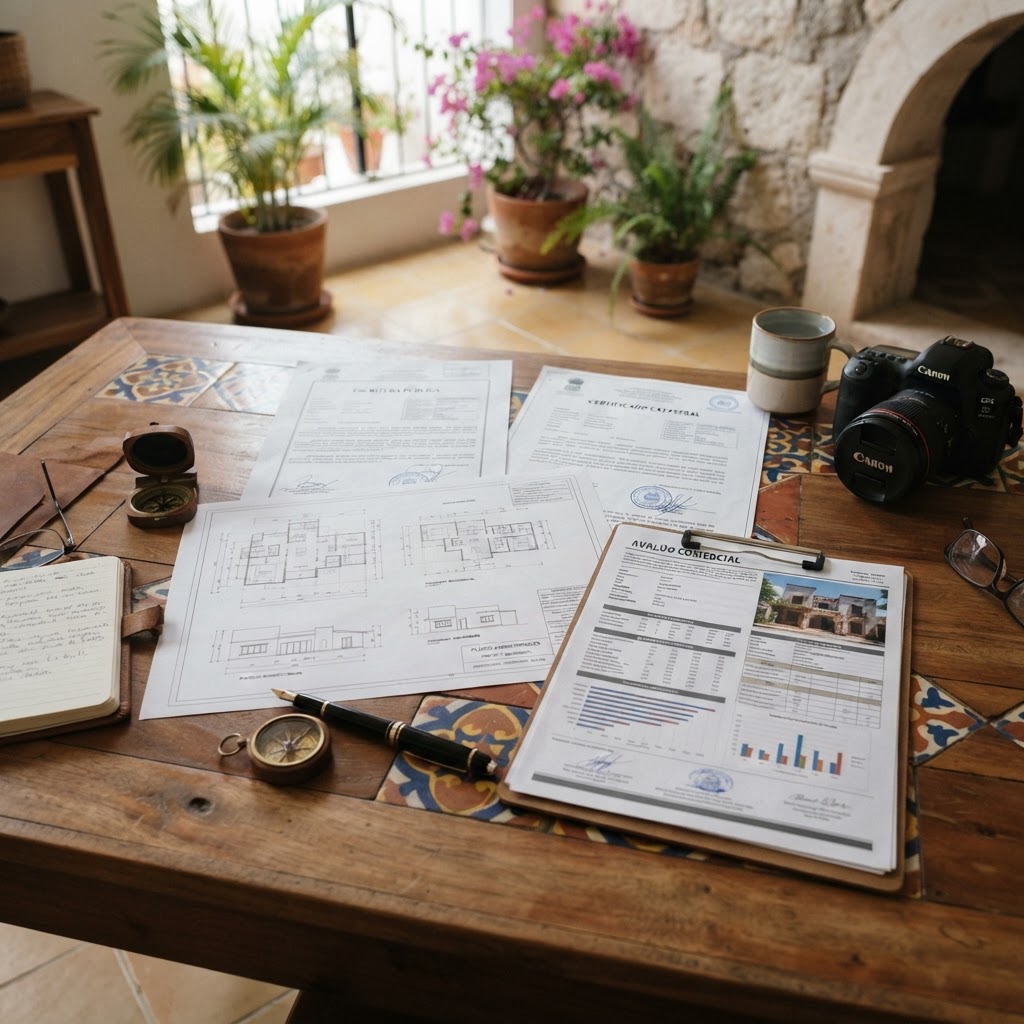
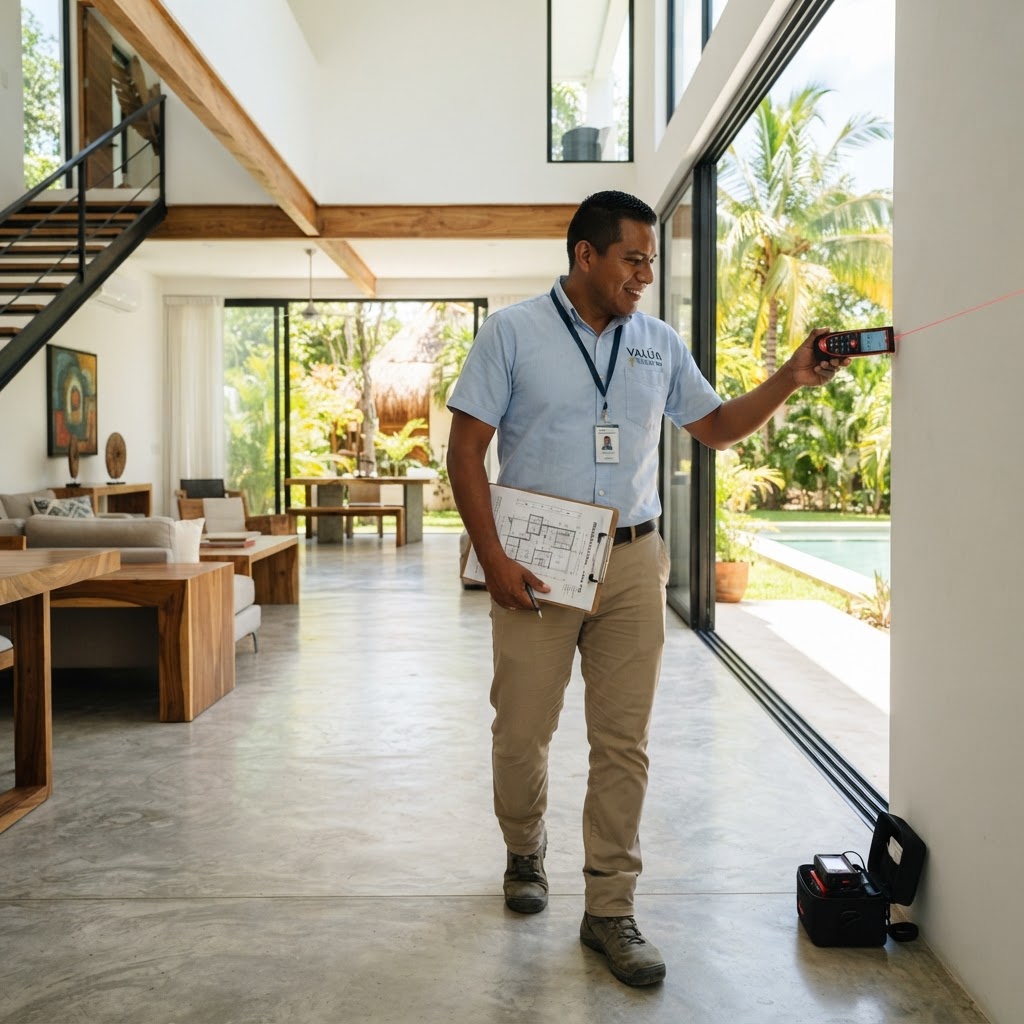
El proceso comienza con la solicitud de documentos y una visita física. Se revisan escritura, datos catastrales, planos disponibles, uso de suelo y características del terreno. Durante la inspección se verifican medidas, distribución, acabados, mantenimiento, orientación, estacionamientos, ampliaciones y posibles diferencias entre lo construido y lo documentado.
Después se seleccionan comparables. Estos deben parecerse al inmueble en ubicación, tipo, superficie y nivel de calidad; no basta con tomar los precios más altos publicados en internet. El valuador ajusta las diferencias y analiza si los datos reflejan ventas, ofertas vigentes o referencias menos confiables.
Métodos que puede aplicar el especialista
El enfoque de mercado compara propiedades semejantes y suele ser central en viviendas habitacionales. El enfoque de costos estima cuánto costaría reproducir o reemplazar las construcciones, considerando depreciación y valor del terreno. Para ciertos inmuebles productivos puede utilizarse el enfoque de ingresos, que relaciona rentas, gastos, ocupación y riesgo.
La elección depende del propósito y de la información disponible. Un departamento para vivir, una casa con terreno amplio, un local comercial y una propiedad destinada a renta vacacional requieren lecturas distintas. La metodología debe ser coherente con el activo y explicarse claramente.
Factores que influyen en el valor de una propiedad en Mérida
La ubicación es determinante, pero debe analizarse con precisión. La cercanía a vialidades, hospitales, universidades, centros de trabajo y servicios puede apoyar la demanda; sin embargo, también deben revisarse ruido, tráfico, riesgos de inundación, calidad de calles y disponibilidad de agua y energía.
El estado físico también cuenta. Una vivienda con mantenimiento documentado, instalaciones funcionales, impermeabilización vigente y diseño adaptable puede diferenciarse de otra de igual tamaño que necesita reparaciones. El valuador considera calidad, edad efectiva y obsolescencia, no solo la antigüedad cronológica.
La documentación puede aumentar o reducir la certidumbre. Superficies que coinciden, permisos identificables y ausencia de gravámenes facilitan la operación. En cambio, ampliaciones no regularizadas, discrepancias de medidas o restricciones poco claras deben reflejarse como observaciones y requieren atención legal.
Cómo leer el reporte y detectar diferencias de precio
El reporte debe incluir identificación del inmueble, fecha, propósito, descripción, metodología, comparables, cálculos y conclusión. Conviene revisar que el nombre del propietario, dirección, superficie y medidas correspondan con la documentación entregada. Un error de captura puede alterar la interpretación aunque el análisis técnico sea correcto.
El valor comercial no siempre coincide con el precio solicitado. El propietario puede fijar una cifra basada en expectativas o urgencia, mientras que el comprador puede usar anuncios que no representan operaciones cerradas. Comparar el avalúo con una estrategia de negociación ayuda a distinguir margen comercial de sobreprecio estructural.
Errores frecuentes antes de comprar o invertir
- Confundir el precio de publicación con el valor de una operación comprobada.
- Solicitar un avalúo sin explicar el propósito, la fecha de corte o el tipo de valor requerido.
- Ignorar ampliaciones, restricciones, servicios y costos de mantenimiento al comparar inmuebles.
- Elegir al valuador únicamente por precio y no revisar experiencia, alcance y documentación.
- Tomar el resultado como garantía de plusvalía futura; el avalúo describe condiciones, no promete rendimientos.
Preguntas frecuentes sobre avalúo en Mérida
¿Quién paga el avalúo?
Depende del objetivo y del acuerdo entre las partes. En una operación con crédito normalmente lo cubre el solicitante del financiamiento; en una compraventa privada puede pactarse de otra manera. Lo importante es dejarlo por escrito y confirmar qué incluye el servicio.
¿Cuánto tiempo es válido?
La vigencia depende del propósito, del mercado y de la institución que lo solicita. Una valuación no debe tratarse como permanente: cambios en tasas, infraestructura, oferta y condiciones del inmueble pueden justificar una actualización.
Conclusión: usar el avalúo para decidir mejor
Un avalúo bien elaborado no sustituye la revisión legal, financiera o física, pero integra una pieza esencial del análisis. Antes de avanzar, compara el reporte con tu presupuesto, consulta inventario inmobiliario, servicios inmobiliarios, contactar a Tradda Capital, guía de Mérida, mercado inmobiliario de Mérida, seguridad jurídica patrimonial y solicita la documentación que permita verificar cada supuesto.
La decisión debe considerar el horizonte de inversión y la capacidad de conservar liquidez durante todo el proceso. Una compra patrimonial se disfruta más cuando el propietario conoce sus obligaciones y no depende de supuestos optimistas para cumplirlas.
En el contexto de Mérida yucateca 2, conviene revisar la evolución de la colonia y no únicamente el estado actual de la fachada. Nuevos servicios, cambios viales, densificación y presión sobre infraestructura pueden modificar la experiencia y los costos de operación con el paso del tiempo.
La información comercial es un punto de partida, no una prueba definitiva. Solicita documentos, compara fuentes independientes y registra las respuestas de cada participante para que las decisiones puedan revisarse con calma antes de firmar.
Un análisis responsable separa hechos, estimaciones y opiniones. Esa distinción ayuda a comunicar riesgos a socios y familiares, además de facilitar que un profesional externo detecte omisiones o inconsistencias en el expediente.
También es útil establecer un calendario de revisión. Antes de la firma se comprueba la documentación; durante el cierre se verifican pagos y obligaciones; después se organiza el mantenimiento, el seguro y la administración del inmueble.
Los costos pequeños acumulados pueden alterar un presupuesto. Traslados, adecuaciones, servicios, cuotas, seguros y reparaciones deben anotarse junto con los conceptos principales para obtener una imagen realista del capital necesario.
La planeación mejora la negociación porque permite identificar qué condiciones son esenciales y cuáles pueden ajustarse. Un comprador informado puede solicitar aclaraciones sin convertir cada diferencia en una confrontación.
La perspectiva local debe combinarse con asesoría especializada. La notaría, el valuador, el abogado y el asesor inmobiliario cumplen funciones distintas; coordinarlos desde temprano reduce duplicidad y acelera la solución de incidencias.
La decisión debe considerar el horizonte de inversión y la capacidad de conservar liquidez durante todo el proceso. Una compra patrimonial se disfruta más cuando el propietario conoce sus obligaciones y no depende de supuestos optimistas para cumplirlas. Esta pauta complementaria número 1 ayuda a documentar la decisión, comparar escenarios y mantener una reserva razonable antes de comprometer recursos.
En el contexto de Mérida yucateca 10, conviene revisar la evolución de la colonia y no únicamente el estado actual de la fachada. Nuevos servicios, cambios viales, densificación y presión sobre infraestructura pueden modificar la experiencia y los costos de operación con el paso del tiempo. Esta pauta complementaria número 2 ayuda a documentar la decisión, comparar escenarios y mantener una reserva razonable antes de comprometer recursos.
La información comercial es un punto de partida, no una prueba definitiva. Solicita documentos, compara fuentes independientes y registra las respuestas de cada participante para que las decisiones puedan revisarse con calma antes de firmar. Esta pauta complementaria número 3 ayuda a documentar la decisión, comparar escenarios y mantener una reserva razonable antes de comprometer recursos.
Un análisis responsable separa hechos, estimaciones y opiniones. Esa distinción ayuda a comunicar riesgos a socios y familiares, además de facilitar que un profesional externo detecte omisiones o inconsistencias en el expediente. Esta pauta complementaria número 4 ayuda a documentar la decisión, comparar escenarios y mantener una reserva razonable antes de comprometer recursos.
También es útil establecer un calendario de revisión. Antes de la firma se comprueba la documentación; durante el cierre se verifican pagos y obligaciones; después se organiza el mantenimiento, el seguro y la administración del inmueble. Esta pauta complementaria número 5 ayuda a documentar la decisión, comparar escenarios y mantener una reserva razonable antes de comprometer recursos.
Los costos pequeños acumulados pueden alterar un presupuesto. Traslados, adecuaciones, servicios, cuotas, seguros y reparaciones deben anotarse junto con los conceptos principales para obtener una imagen realista del capital necesario. Esta pauta complementaria número 6 ayuda a documentar la decisión, comparar escenarios y mantener una reserva razonable antes de comprometer recursos.
La planeación mejora la negociación porque permite identificar qué condiciones son esenciales y cuáles pueden ajustarse. Un comprador informado puede solicitar aclaraciones sin convertir cada diferencia en una confrontación. Esta pauta complementaria número 7 ayuda a documentar la decisión, comparar escenarios y mantener una reserva razonable antes de comprometer recursos.
La perspectiva local debe combinarse con asesoría especializada. La notaría, el valuador, el abogado y el asesor inmobiliario cumplen funciones distintas; coordinarlos desde temprano reduce duplicidad y acelera la solución de incidencias. Esta pauta complementaria número 8 ayuda a documentar la decisión, comparar escenarios y mantener una reserva razonable antes de comprometer recursos.