Avalúo inmobiliario Mérida cómo funciona: guía para comprar e invertir
Si te preguntas “avalúo inmobiliario Mérida cómo funciona”, la respuesta comienza por entenderlo como una opinión técnica de valor emitida para una fecha y propósito determinados. No es una garantía de precio futuro ni un sustituto de la revisión legal; es una herramienta para contrastar características físicas, ubicación, documentación y referencias de mercado antes de tomar una decisión patrimonial.
Qué es un avalúo inmobiliario y para qué sirve
El avalúo organiza información que a menudo aparece dispersa: superficie, edad, estado de conservación, calidad constructiva, servicios, entorno y comparables. Un valuador analiza esos elementos con una metodología y expresa una conclusión que puede apoyar una compraventa, un crédito, una garantía, una partición patrimonial o una revisión interna del inversionista.
En Mérida, el crecimiento urbano vuelve importante la lectura de la microzona. Como vimos en Avalúo inmobiliario en Mérida: cómo funciona, dos propiedades con la misma superficie pueden tener valores distintos por conectividad, servicios, régimen jurídico y demanda. El documento ayuda a identificar esas diferencias, pero sus alcances dependen del tipo de estudio solicitado.
También conviene relacionar el resultado con la dinámica general descrita en las tendencias del mercado inmobiliario de Mérida. Un avalúo es una fotografía razonada del activo; el contexto de oferta, crédito y demanda explica si esa fotografía puede cambiar y con qué riesgos.
Cómo se realiza el proceso paso a paso
El primer paso es definir el propósito: no se analiza igual una garantía hipotecaria que una opinión para fijar precio de venta. Después se recopilan documentos, se agenda una inspección y se revisa la información disponible. La claridad sobre el objetivo evita pedir un reporte que no responda la pregunta real del propietario o comprador.
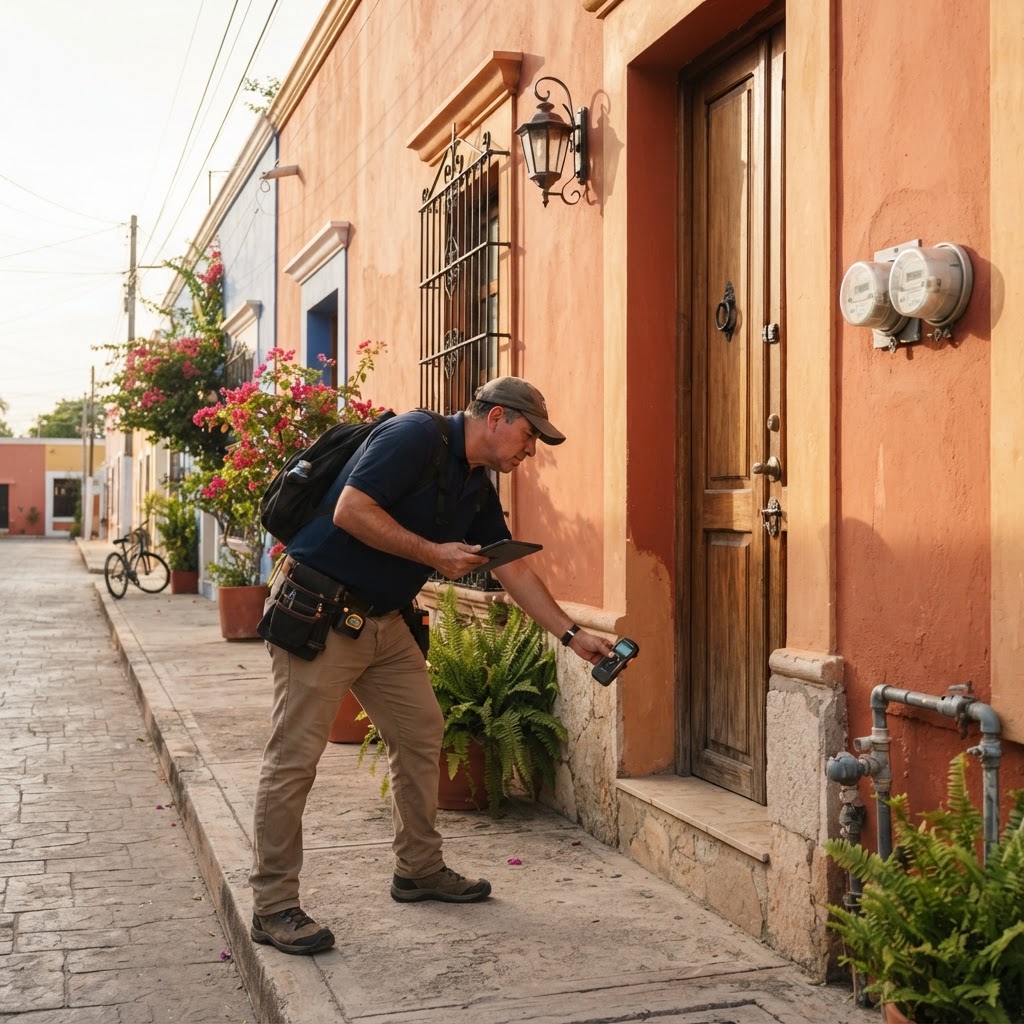
Durante la visita se verifican medidas, distribución, materiales, instalaciones visibles, estado de conservación, estacionamientos, amenidades y relación con la calle. También se observa el entorno: accesos, servicios, ruido, usos colindantes, topografía y señales de riesgos. Las fotografías y notas de campo deben ser consistentes con lo que después aparece en el informe.
La etapa de comparación busca inmuebles similares en ubicación, tamaño, edad y características. El precio anunciado puede ser una referencia inicial, pero no equivale necesariamente a una operación cerrada. Por eso la selección de comparables y los ajustes aplicados son tan relevantes como el número final.
Qué documentos conviene preparar
La escritura, boleta predial, recibos de servicios, planos, permisos, régimen de condominio y documentos de ampliaciones pueden facilitar el análisis. Si hay diferencias entre la realidad física y los papeles, es preferible detectarlas antes de negociar. Un avalúo no corrige por sí mismo una inconsistencia jurídica ni convierte una construcción no regularizada en una superficie plenamente aprovechable.
En una compra financiada, el banco puede solicitar requisitos específicos y designar o aceptar valuadores conforme a sus políticas. El comprador debe preguntar quién paga el estudio, qué vigencia tiene, qué alcance cubre y qué sucede si el valor resulta inferior al precio pactado.
Métodos de valoración que debes conocer
El enfoque de mercado compara el inmueble con propiedades similares y ajusta diferencias. Es especialmente intuitivo para vivienda, aunque depende de la calidad de la información disponible. Un comparable en otra colonia o con una antigüedad muy distinta puede producir una conclusión engañosa si se usa sin correcciones.
El enfoque físico o de costos estima el valor del terreno y de las construcciones, considerando edad, conservación y obsolescencia. Puede aportar claridad en inmuebles singulares, pero requiere entender materiales, vida útil y condiciones locales. El costo de construir algo nuevo no siempre coincide con lo que el mercado está dispuesto a pagar.
El enfoque de ingresos observa la capacidad de generar rentas y capitaliza flujos bajo ciertos supuestos. Resulta útil para activos de inversión, aunque exige ser realista con ocupación, mantenimiento, administración, impuestos, seguros y periodos sin inquilino. Una renta bruta atractiva puede reducirse significativamente al calcular el flujo neto.
- Solicitar que el propósito y la fecha del avalúo queden claramente indicados.
- Entregar documentación completa y señalar ampliaciones o remodelaciones.
- Preguntar qué comparables se utilizaron y qué ajustes se hicieron.
- Distinguir valor comercial, valor de garantía y valor de realización.
- Leer supuestos, limitaciones y vigencia antes de usar el reporte para negociar.
Cómo interpretar el resultado sin tomarlo como una verdad aislada
El valor indicado debe compararse con el precio solicitado, pero también con el costo total de adquisición. Escrituración, impuestos, adecuaciones, mantenimiento, seguros, comisión, financiamiento y posibles meses vacantes cambian la inversión real. Un precio cercano al avalúo puede seguir siendo poco conveniente si requiere reparaciones importantes o tiene baja liquidez.
Si el resultado es menor al precio de compra, no significa automáticamente que la operación sea imposible. Puede abrir una renegociación, exigir una explicación de diferencias o revelar que el vendedor está incorporando una expectativa no respaldada por comparables. Lo importante es revisar metodología, fecha, condiciones y documentación antes de reaccionar.
Para explorar opciones y pedir acompañamiento, consulta nuestro inventario, revisa los servicios de Tradda Capital y utiliza nuestro contacto. La asesoría comercial debe complementarse con especialistas jurídicos y técnicos independientes cuando la operación lo amerite.
Errores comunes al solicitar un avalúo
Uno de los errores es pedirlo después de fijar un precio emocional y esperar que el documento lo confirme. Otro es comparar un avalúo de crédito con una opinión de inversión sin entender que pueden responder a propósitos distintos. También es frecuente ignorar la vigencia, no reportar modificaciones y asumir que el valuador certifica la legalidad completa del inmueble.
Preguntas frecuentes: avalúo inmobiliario Mérida cómo funciona
¿Cuándo conviene solicitarlo?
Antes de comprometer una cantidad relevante, especialmente si existe financiamiento, una diferencia entre precio y mercado o un inmueble con características atípicas. También puede ser útil para actualizar una estrategia de renta, venta o patrimonio.
¿El avalúo garantiza que venderé por ese precio?
No. Expresa una opinión técnica bajo supuestos y fecha determinados. El precio final depende de negociación, condiciones del mercado, urgencia, marketing, documentación y capacidad de pago del comprador.
Conclusión: usar el avalúo como herramienta de decisión
Entender el avalúo inmobiliario Mérida cómo funciona permite comprar con expectativas más realistas. El reporte es más valioso cuando se integra con una revisión documental, una inspección física, un análisis de flujo y una estrategia clara de salida. Así, el número deja de ser un trámite y se convierte en una pieza de control de riesgo.
Si estás comparando propiedades, explora las zonas de Mérida, consulta el inventario y conversa con nuestro equipo para ordenar tu siguiente paso.
La fecha del reporte es fundamental porque los mercados cambian. Una opinión emitida meses atrás puede no reflejar nuevas obras, ajustes de oferta, daños, remodelaciones o movimientos de precios. Al usarla en una negociación, conviene confirmar que el documento sigue siendo pertinente para el propósito específico.
La inspección no debe limitarse a los espacios vistosos. Instalaciones, azotea, humedad, carpinterías, sellos, pendientes y equipos pueden alterar el presupuesto posterior. Anotar hallazgos y pedir aclaraciones permite distinguir una observación menor de una condición que modifica la decisión.
En condominios, el análisis debe incorporar información colectiva. Actas, cuotas, fondo de reserva, adeudos, seguros, reglamento y proyectos extraordinarios afectan tanto el costo de uso como la facilidad de reventa. Un departamento no puede evaluarse separado de la administración que sostiene sus áreas comunes.
La mejor interpretación combina datos técnicos con el objetivo del comprador. Para vivir, pesan distribución y comodidad; para rentar, pesan demanda y operación; para vender, pesan liquidez y documentación. El mismo inmueble puede ser adecuado para una persona y poco conveniente para otra.
Conviene pedir que cualquier limitación del estudio aparezca por escrito. El alcance puede excluir instalaciones ocultas, vicios no visibles, aspectos ambientales o verificaciones jurídicas profundas. Conocer esos límites permite contratar revisiones adicionales y evita atribuir al avalúo responsabilidades que no le corresponden.
Después de recibir el reporte, anota las preguntas y revisa cada respuesta con calma. Un valor aislado no explica toda la operación: hay que relacionarlo con precio, gastos, plazo, uso y riesgos. Esa conversación ordenada mejora la negociación y ayuda a decidir sin depender de impresiones momentáneas.
Una revisión profesional también debe explicar qué información quedó fuera y qué documentos faltan. Pide que las observaciones estén diferenciadas de las conclusiones, conserva la versión final y confirma quién firma el estudio. Así podrás utilizarlo con mayor orden frente al banco, el vendedor, el notario y tus propios asesores.
El reporte cobra más valor cuando se integra a un expediente completo y se revisa antes de firmar. Su función es iluminar la decisión, no reemplazar el criterio del comprador ni las revisiones especializadas.
Una pregunta bien documentada evita decisiones apresuradas.
La claridad metodológica protege la calidad de la decisión.
Siempre.
Fuentes y Referencias
- INEGI — estadísticas territoriales y económicas.
- Banco de México — entorno financiero y tasas.
- CONAVI — información sobre vivienda y política habitacional.
- AMPI — referencias para la práctica inmobiliaria profesional.
- INEGI, áreas geográficas — consulta de indicadores por territorio.