Avalúo inmobiliario en Mérida: cómo funciona y por qué importa antes de comprar
Un avalúo inmobiliario en Mérida es una opinión técnica sobre el valor de una propiedad en una fecha concreta. Para quien compra, vende, solicita crédito o aporta un inmueble a una sociedad, representa una forma ordenada de contrastar el precio con la realidad física, documental y comercial del activo.
La expansión de Mérida hace especialmente importante esa revisión. Una casa con la misma superficie que otra puede tener un valor diferente por sus accesos, servicios, edad, calidad constructiva, régimen jurídico y demanda. El documento no adivina el futuro, pero ayuda a decidir con información verificable.
Antes de solicitarlo hay que definir su propósito. Un avalúo bancario, una opinión para compraventa, una valuación fiscal y un análisis para renta responden a preguntas distintas. Confirmar el uso evita obtener una cifra correcta para una finalidad que no corresponde a la operación.
Qué revisa el valuador
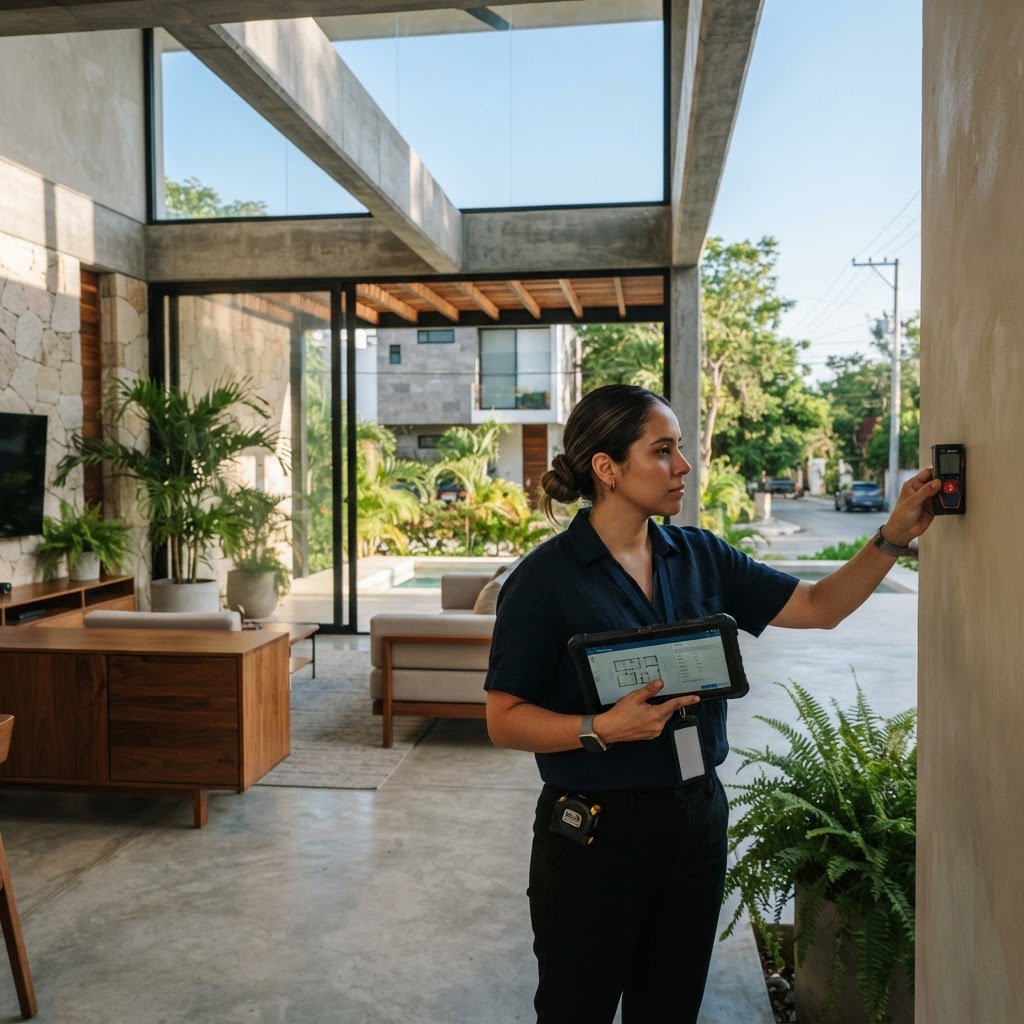
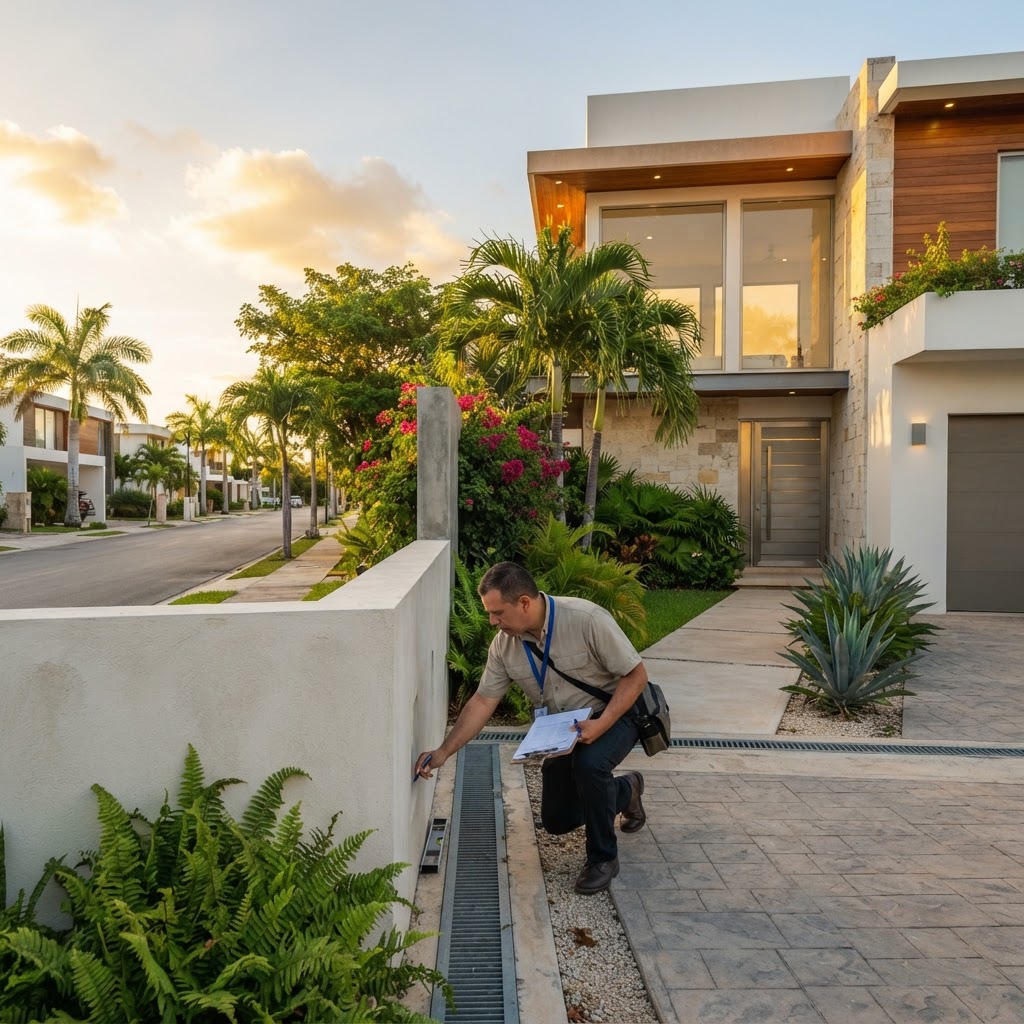
El valuador comienza por identificar el inmueble y su entorno. Observa vialidades, transporte, equipamiento, orientación, ruido, drenaje pluvial y conexión con empleos, escuelas y hospitales. En Yucatán, el calor, la humedad y la gestión del agua también pueden influir en conservación y costos de operación.
La superficie y la forma del terreno son determinantes. Se revisan frente, fondo, colindancias, topografía, accesos y aprovechamiento permitido. Si lo construido no coincide con escrituras, planos o registros, la diferencia debe aclararse antes de convertir el inmueble en garantía.
La inspección física considera estructura, instalaciones, acabados, impermeabilización, cancelería, carpintería, áreas exteriores y ampliaciones. Una pintura reciente no oculta necesariamente una instalación envejecida. El reporte debe señalar condiciones que impliquen inversión inmediata o reduzcan la vida útil.
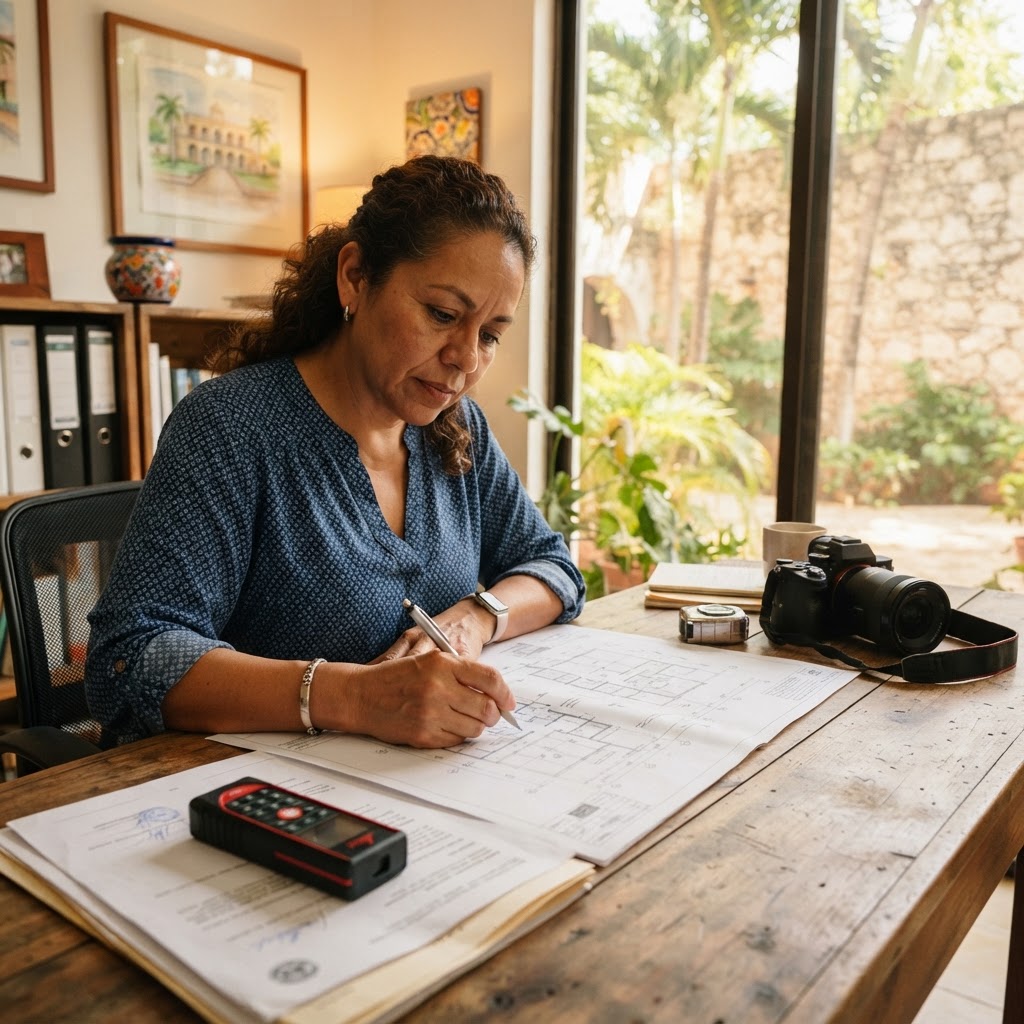
La documentación completa facilita una opinión más confiable. Conviene reunir escritura, libertad de gravamen, predial, recibos, planos, licencias, régimen de condominio y permisos de ampliación. La revisión legal corresponde a especialistas, pero sus hallazgos pueden cambiar el valor comercial y la viabilidad del crédito.
Métodos para estimar el valor
El método comparativo contrasta propiedades semejantes y ajusta diferencias de ubicación, superficie, edad y estado. Los anuncios son una referencia, no una prueba de cierre. Una oferta puede permanecer meses sin venderse y no debe tratarse como evidencia equivalente a una transacción concluida.
El enfoque de costos estima terreno y construcción, considerando depreciación y obsolescencia. Sirve para entender por qué la suma de materiales no determina por sí sola el precio. La ubicación, la escasez de suelo y la demanda pueden modificar significativamente el resultado.
Cuando existe renta, el enfoque de ingresos analiza flujo, vacancia, gastos, mantenimiento y riesgo. La renta bruta suele verse atractiva hasta que se descuentan administración, reparaciones, seguros, impuestos y periodos sin ocupación. Esta lectura se relaciona con nuestra guía sobre ROI de inversión inmobiliaria en Yucatán.
En nuestro artículo sobre el primer crédito en Mérida destacamos que el comprador debe revisar capacidad de pago, fechas y documentos. El avalúo complementa esa guía al comprobar qué activo respalda la obligación financiera.
El reporte debe indicar fecha, propósito, superficies, comparables, metodología, ajustes, fotografías y observaciones. Lee especialmente las limitaciones: ahí pueden aparecer obras inconclusas, discrepancias registrales o factores ambientales. Si la descripción no coincide con la visita, pide una aclaración escrita.
Cómo leer el reporte
Un resultado inferior al precio no significa automáticamente que la propiedad sea mala. Puede reflejar una expectativa alta, comparables débiles, una ampliación no reconocida o un problema documental. Las opciones son renegociar, aumentar enganche, corregir evidencia o buscar otra alternativa, siempre entendiendo primero la causa.
La zona no debe evaluarse solo con etiquetas como norte, premium o residencial. Hay que recorrerla en horarios distintos, revisar tiempos de traslado y observar servicios reales. Nuestro análisis sobre planeación urbana de Mérida hacia 2050 explica por qué conectividad e infraestructura sostienen la demanda futura.
Los datos del INEGI ayudan a contextualizar población, actividad económica y vivienda, pero no sustituyen la inspección individual. También conviene consultar información financiera de Banxico cuando la compra depende de crédito.
- Confirma superficies, dirección y situación registral.
- Compara valor concluido con precio total y gastos.
- Pregunta qué supuestos podrían reducir el valor.
- Solicita aclaraciones antes de avanzar.
Decidir con contexto local
Un buen expediente permite comparar propiedades con la misma vara. Considera precio total, impuestos, gastos notariales, mantenimiento, seguro, adecuaciones y costo de salida. La cifra del avalúo es un insumo; la decisión patrimonial requiere combinarla con presupuesto familiar, horizonte y tolerancia al riesgo.
Para una propiedad en renta, pregunta cómo se estimó la ocupación y qué gastos se descontaron. Para una preventa, verifica que la comparación no mezcle una unidad terminada con una promesa futura. Calendario, permisos, garantías y calidad de entrega deben formar parte de la lectura.
La resiliencia también tiene valor. Drenaje funcional, superficies permeables, sombra, ventilación y materiales adecuados pueden reducir gastos y mejorar habitabilidad. El artículo sobre jardines de lluvia y pozos en Mérida muestra cómo la infraestructura ambiental se conecta con el patrimonio.
Antes de firmar, confirma que dirección, medidas y cuentas correspondan al inmueble; pide la vigencia exigida por la institución; conserva fotografías y contratos; y busca asesoría notarial independiente. El CONAVI ofrece información institucional de vivienda y la AMPI es una referencia sectorial.
Preguntas frecuentes
Preguntas frecuentes: ¿garantiza el precio de venta? No, es una opinión técnica fechada. ¿Sirve para cualquier crédito? No necesariamente; cada institución define requisitos. ¿Dónde explorar opciones? En el inventario de Tradda Capital puedes comparar propiedades y en Contacto solicitar información.
Conclusión
Un avalúo inmobiliario en Mérida convierte una conversación subjetiva en una revisión basada en evidencia. No reemplaza al abogado, contador, arquitecto o banco, pero conecta sus preguntas y revela inconsistencias antes de que se vuelvan costos. Revisarlo temprano suele ser más barato que corregir una sorpresa después de firmar.
La fecha del avalúo importa porque el mercado no permanece estático. Entre la inspección y la firma pueden cambiar tasas, inventario, obras viales o condiciones del inmueble. Si la operación se prolonga, confirma con el banco, notario y valuador si el documento conserva vigencia o necesita actualización.
En un condominio, el análisis debe incluir indivisos, áreas comunes, cuotas, reglamento y estado de conservación del conjunto. Un departamento no se valora solo por sus metros interiores: elevadores, estacionamiento, seguridad, amenidades y administración afectan experiencia, gastos y facilidad de reventa.
Las mejoras deben evaluarse por su utilidad, no por el dinero gastado. Una cocina funcional, aislamiento, sombra o una solución eficiente de climatización pueden mejorar la demanda; un acabado excesivamente personalizado quizá no recupere su costo. El mercado paga aquello que reconoce como beneficio.
Para terrenos en crecimiento, la paciencia financiera es parte del valor. Un lote puede tener potencial, pero si depende de una avenida futura o de servicios todavía no instalados, la espera tiene costo. El análisis debe incluir impuestos, vigilancia, mantenimiento, costo de oportunidad y una salida realista.
La comparación de rentas requiere distinguir contratos de largo plazo, estancias temporales y ocupación turística. Cada modalidad tiene regulación, gastos y volatilidad distintos. Una proyección responsable explica de dónde proviene la renta y qué sucedería si la ocupación baja durante varios meses.
La revisión de riesgos climáticos y de mantenimiento es particularmente útil en la península. Impermeabilización, ventilación, sombras, vegetación y manejo de lluvia pueden influir en reparaciones futuras. Preguntar por bitácoras y garantías aporta más información que una visita rápida en un día favorable.
El comprador también puede usar el avalúo para ordenar su negociación. En lugar de pedir una rebaja genérica, puede señalar diferencias de conservación, costos pendientes o comparables ajustados. Una conversación con evidencia suele ser más productiva y preserva la relación entre las partes.
Finalmente, guarda una copia del reporte junto con contrato, recibos y fotografías. Ese expediente ayuda si después se vende, se refinancia, se asegura o se incorpora el activo a una estrategia patrimonial. La información organizada aumenta la trazabilidad y reduce dependencia de recuerdos o promesas verbales.
La cifra debe dialogar con el presupuesto, no reemplazarlo. Si una familia puede pagar una mensualidad pero no reparaciones, impuestos o seguros, la compra sigue siendo frágil. Integrar todos los costos del ciclo de vida permite decidir con una visión más honesta.
Cuando el reporte se incorpora a una negociación, conviene compartirlo con las partes relevantes y conservar la versión completa. Resumir solo la cifra puede borrar advertencias importantes. La calidad de una decisión depende tanto del número como de las notas que explican cómo se obtuvo.
La revisión debe concluir con una lista de acciones, fechas y responsables. Registrar dudas y documentos pendientes evita que la urgencia comercial reemplace a la investigación. En una decisión patrimonial, avanzar con orden durante la revisión suele acelerar la operación correcta y detener la equivocada.
Una carpeta de seguimiento debe señalar qué falta, quién lo entregará y cuándo se volverá a comprobar. Esa trazabilidad reduce malentendidos entre compradores, asesores y financiadores, especialmente cuando la operación incluye varias etapas y documentos técnicos.
El cierre de la revisión no significa dejar de preguntar: significa saber qué respuestas ya están documentadas y cuáles requieren condición contractual. Esa claridad ayuda a decidir con serenidad y protege el capital frente a cambios de calendario.
La fecha del avalúo importa porque el mercado no permanece estático. Entre la inspección y la firma pueden cambiar tasas, inventario, obras viales o condiciones del inmueble. Si la operación se prolonga, confirma con el banco, notario y valuador si el documento conserva vigencia o necesita actualización.
En un condominio, el análisis debe incluir indivisos, áreas comunes, cuotas, reglamento y estado de conservación del conjunto. Un departamento no se valora solo por sus metros interiores: elevadores, estacionamiento, seguridad, amenidades y administración afectan experiencia, gastos y facilidad de reventa.
Las mejoras deben evaluarse por su utilidad, no por el dinero gastado. Una cocina funcional, aislamiento, sombra o una solución eficiente de climatización pueden mejorar la demanda; un acabado excesivamente personalizado quizá no recupere su costo. El mercado paga aquello que reconoce como beneficio.
Para terrenos en crecimiento, la paciencia financiera es parte del valor. Un lote puede tener potencial, pero si depende de una avenida futura o de servicios todavía no instalados, la espera tiene costo. El análisis debe incluir impuestos, vigilancia, mantenimiento, costo de oportunidad y una salida realista.
La comparación de rentas requiere distinguir contratos de largo plazo, estancias temporales y ocupación turística. Cada modalidad tiene regulación, gastos y volatilidad distintos. Una proyección responsable explica de dónde proviene la renta y qué sucedería si la ocupación baja durante varios meses.
La revisión de riesgos climáticos y de mantenimiento es particularmente útil en la península. Impermeabilización, ventilación, sombras, vegetación y manejo de lluvia pueden influir en reparaciones futuras. Preguntar por bitácoras y garantías aporta más información que una visita rápida en un día favorable.
El comprador también puede usar el avalúo para ordenar su negociación. En lugar de pedir una rebaja genérica, puede señalar diferencias de conservación, costos pendientes o comparables ajustados. Una conversación con evidencia suele ser más productiva y preserva la relación entre las partes.
Finalmente, guarda una copia del reporte junto con contrato, recibos y fotografías. Ese expediente ayuda si después se vende, se refinancia, se asegura o se incorpora el activo a una estrategia patrimonial. La información organizada aumenta la trazabilidad y reduce dependencia de recuerdos o promesas verbales.
La cifra debe dialogar con el presupuesto, no reemplazarlo. Si una familia puede pagar una mensualidad pero no reparaciones, impuestos o seguros, la compra sigue siendo frágil. Integrar todos los costos del ciclo de vida permite decidir con una visión más honesta.
Cuando el reporte se incorpora a una negociación, conviene compartirlo con las partes relevantes y conservar la versión completa. Resumir solo la cifra puede borrar advertencias importantes. La calidad de una decisión depende tanto del número como de las notas que explican cómo se obtuvo.
Fuentes y Referencias
- INEGI — estadísticas territoriales y de vivienda.
- Banco de México — información financiera.
- CONAVI — información institucional de vivienda.
- AMPI — referencia profesional inmobiliaria.