Mercado inmobiliario Miami-Dade: análisis del condado en 2026
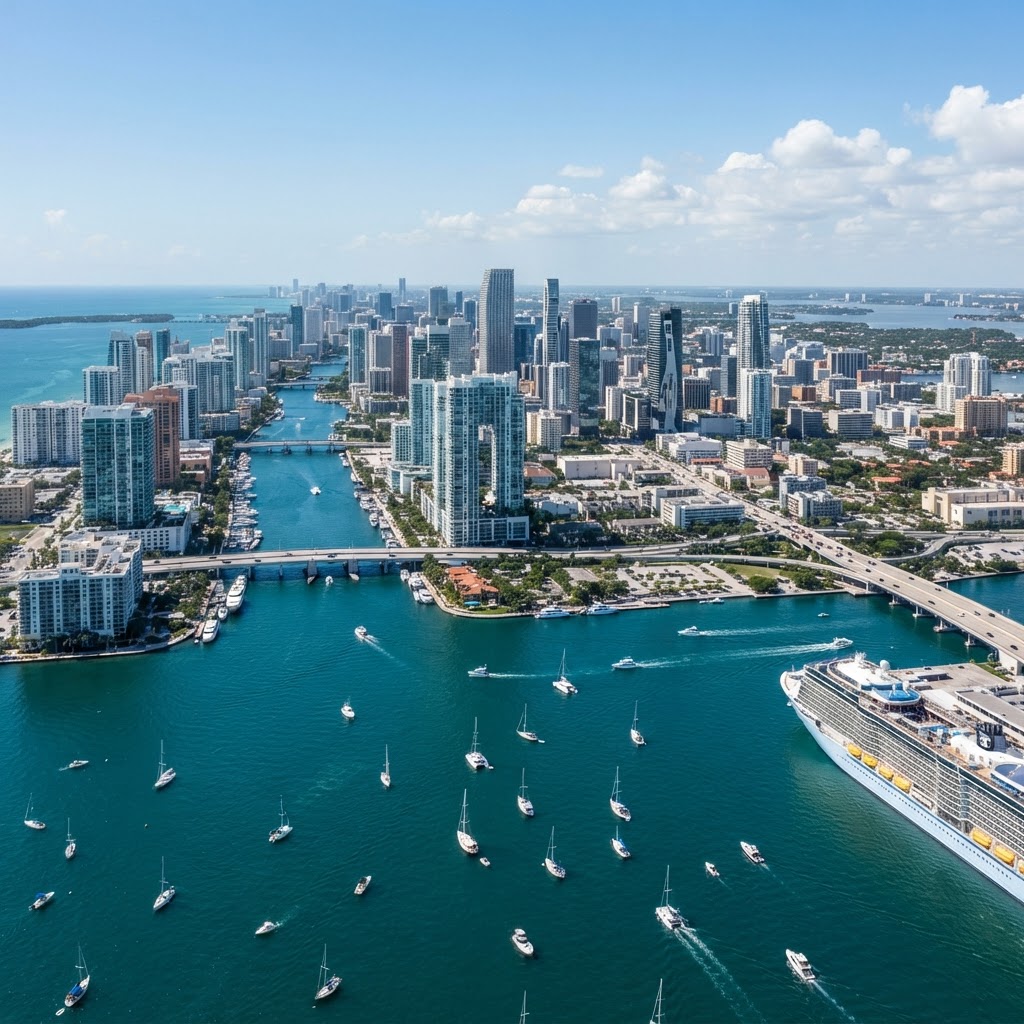
El mercado inmobiliario Miami-Dade es el más observado de Florida y uno de los más analizados del sur de Estados Unidos. En un solo condado conviven un distrito financiero de torres internacionales, barrios suburbanos con demanda familiar, un canal de preventa que abastece al comprador global, zonas turísticas de segunda residencia y áreas industriales y logísticas que explican buena parte del empleo local. Leer ese conjunto como si fuera una sola plaza lleva a conclusiones equivocadas, porque cada submercado obedece a dinámicas propias de oferta, demanda y regulación.
Este análisis ofrece un mapa del condado: cómo está organizado el mercado, qué submercados lo componen, qué fuerzas mueven los precios y por qué los seguros y las nuevas regulaciones de condominios condicionan hoy cualquier decisión de compra o de renta en Florida. Es una lectura de criterios y no una promesa de rendimientos; las cifras concretas de un momento dado deben tomarse de las estadísticas publicadas por las fuentes oficiales citadas al final y validarse con asesoría profesional local.
Cómo leer el mercado inmobiliario Miami-Dade
Miami-Dade reúne más de treinta municipios además de la ciudad de Miami y de extensas áreas no incorporadas. Esa fragmentación administrativa importa: las ordenanzas de alquiler, los procesos de permisos y las prioridades urbanas cambian de una jurisdicción a otra, y una misma dirección puede pertenecer a mundos regulatorios distintos. Antes de analizar precios conviene ubicar exactamente en qué municipio está una propiedad y qué reglas locales le aplican.
Para seguir la salud del mercado, MIAMI REALTORS publica estadísticas mensuales de ventas de viviendas unifamiliares y de condominios, y el U.S. Census Bureau permite revisar la evolución de población, hogares e ingresos del condado. La combinación de ambas fuentes permite separar lo que es un cambio de demanda estructural de lo que es un movimiento estacional de transacciones.
- Inventario activo y meses de inventario: miden cuánta oferta compite por cada comprador en cada submercado.
- Precio mediano por tipo de propiedad: unifamiliar y condominio se mueven con dinámicas distintas y no deben compararse entre sí sin contexto.
- Proporción de preventa frente a reventa: indica cuánta oferta nueva se está formando y con qué horizonte llegará al mercado.
- Renta promedio y vacancia: señalan la salud del canal de alquiler que sostiene a buena parte de los inversionistas.
- Tiempo en mercado y negociabilidad: revelan si el poder relativo está del lado del comprador o del vendedor.
Los submercados: Miami urbano y Miami suburbano
El condado se puede leer en dos grandes mitades. La primera es el corredor urbano junto al agua: Brickell, Downtown, Edgewater, Wynwood y Miami Beach, donde dominan los condominios de altura, el comprador internacional y la renta orientada a profesionales y turistas. La segunda es el Miami suburbano del oeste y del norte: Kendall, Doral, Miami Lakes, Hialeah y Aventura, donde pesan más las casas unifamiliares, los compradores que trabajan en el condado y las decisiones de vida familiar basadas en escuelas, seguridad y traslados.
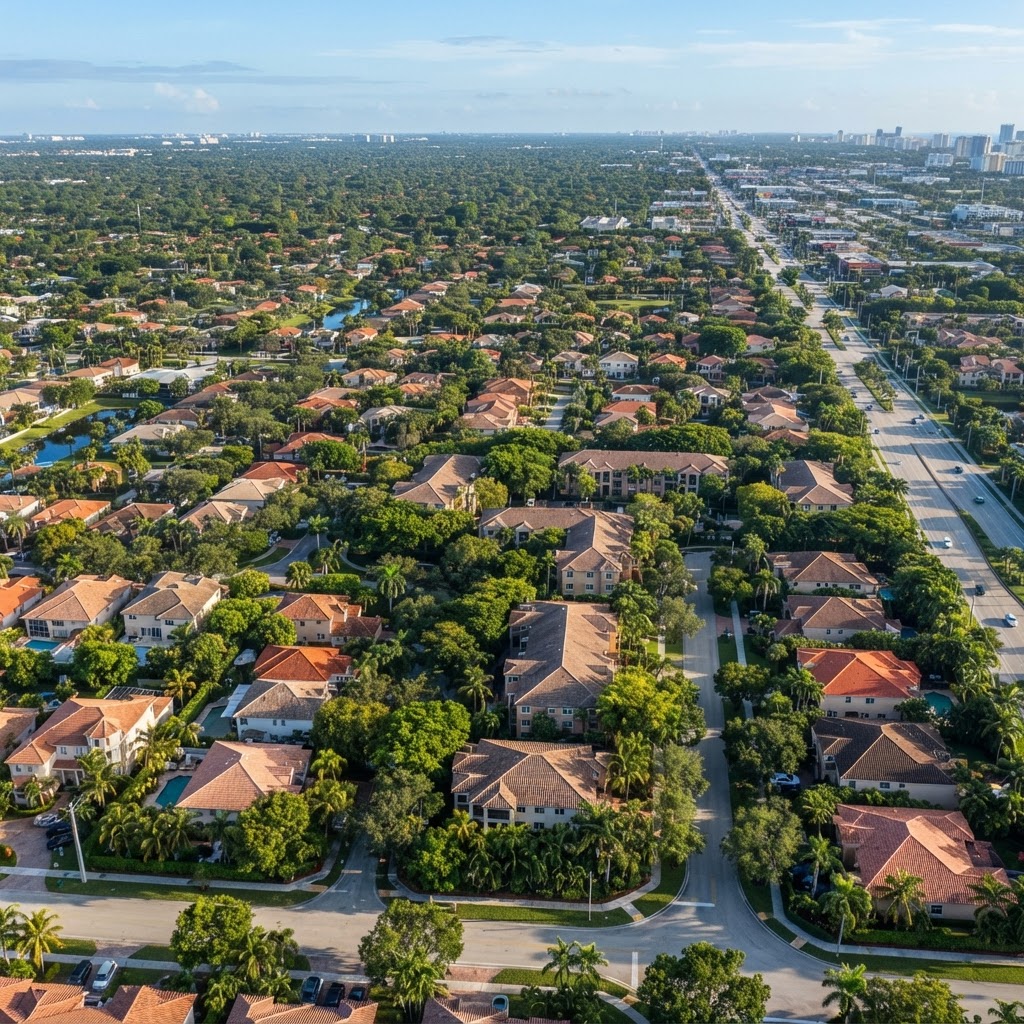
Esta división explica por qué las cifras agregadas del condado pueden confundir. Un trimestre con fuerte entrega de torres nuevas frente a la bahía puede deprimir el precio mediano de condominios sin que la casa de Kendall sufra ningún cambio, y una temporada de demanda de compradores de otros estados puede tensar el segmento unifamiliar suburbano sin que se note en los departamentos de lujo. El análisis serio siempre baja al submercado antes de concluir.
- Corredor urbano: sensibilidad a tasas de interés internacionales, año turístico y entrega de nueva construcción en torres.
- Mercado suburbano: sensibilidad a tasas hipotecarias locales, empleo interno del condado y disponibilidad de casas en zonas escolares atractivas.
- Zonas de transición: barrios donde proyectos de renovación y cambios de uso de suelo pueden revalorizar el entorno con horizontes de varios años.
- Segmento de lujo: comportamiento propio, impulsado por compradores de patrimonio alto que dependen menos del financiamiento.
Oferta, demanda y precios: qué mueve las cifras
Tres fuerzas sostienen la demanda del condado en los últimos años. La primera es la migración interna: Florida sigue atrayendo residentes de otros estados por su tratamiento fiscal favorable y por su costo de vida competitivo frente a otras metrópolis estadounidenses. La segunda es la economía local, diversificada entre finanzas, comercio internacional con América Latina, turismo, salud y una creciente escena tecnológica. La tercera es el capital extranjero, que ve en Miami-Dade una plaza líquida, transparente y con experiencia de décadas atendiendo compradores de otros países. La Florida Realtors publica informes estatales y por condado que permiten seguir estas corrientes con datos.
Vivienda unifamiliar frente a condominio
Unifamiliar y condominio son dos mercados distintos dentro del mismo condado. El segmento de casas suele convivir con una oferta escasa en las zonas escolares consolidadas, lo que sostiene los precios y acelera las transacciones bien tasadas. El segmento de condominios recibe mucho más oferta nueva, pero carga costos operativos más complejos: cuotas de asociación, seguros de edificio y, desde las reformas regulatorias posteriores al colapso de Surfside, inspecciones estructurales obligatorias y aportes crecientes a reservas. Por eso, precios de lista similares pueden dejar flujos netos muy diferentes entre una casa y un apartamento.
- Financiamiento: los condominios deben calificar también el edificio ante el prestamista, no solo al comprador.
- Seguro: la póliza maestra del edificio ha subido de prioridad y afecta cuotas y presupuesto de asociación.
- Mantenimiento: la casa concentra en el propietario todos los sistemas; el condominio los socializa a través de la cuota.
- Liquidez: los condominios urbanos suelen tener más frecuencia de transacción; las casas suburbanas compensan con demanda familiar estable.
Nueva construcción y el canal de preventa
La preventa es una institución central del mercado de condominios de Miami-Dade. Las torres se financian en buena parte con depósitos escalonados de los compradores durante la etapa de construcción, lo que permite al desarrollador avanzar el proyecto y al comprador asegurar precio y ubicación antes de la entrega. A cambio, el comprador asume riesgo de retraso, de cambios en las especificaciones y de que las condiciones de financiamiento al momento de la entrega no sean las mismas que al momento del depósito.
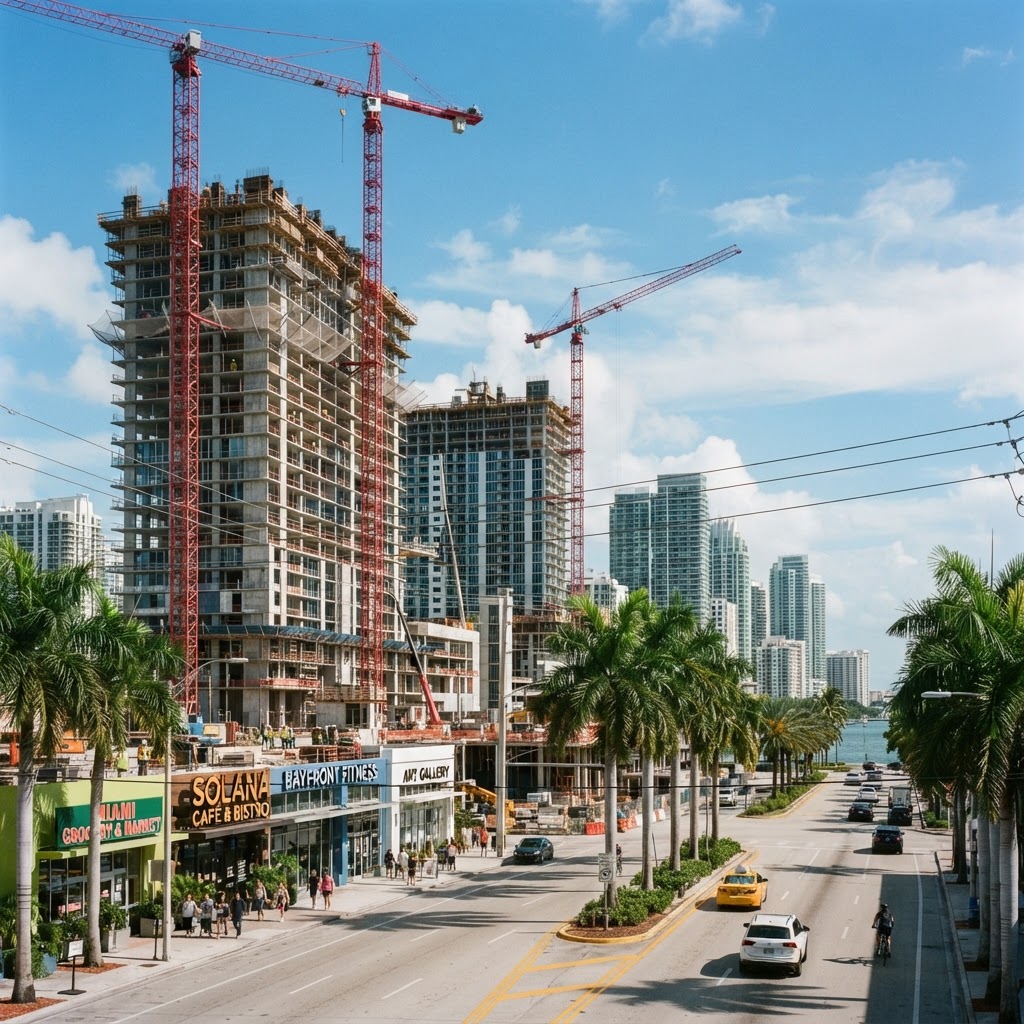
Precisamente por eso, la calidad del desarrollador importa tanto como la ubicación del terreno: historial de entregas, capacidad financiera, constructor contratado y estructura del contrato son parte del análisis de riesgo. Un comprador disciplinado pide referencias de proyectos entregados, revisa el contrato con un abogado local y confirma qué ocurre con los depósitos si el proyecto se retrasa o no se materializa.
- Trayectoria del desarrollador: proyectos entregados a tiempo y con las especificaciones prometidas.
- Estructura del depósito: porcentajes, etapas, custodia del dinero y condiciones de reembolso.
- Contrato: plazos de entrega, tolerancias de cambios y remedios en caso de incumplimiento.
- Fecha real de entrega: con margen sobre la fecha oficial, porque los retrasos son la regla y no la excepción en construcción.
Seguros, reservas y qué observar antes de operar en 2026
El cambio regulatorio posterior a Surfside transformó la gobernanza de los condominios de Florida. Las inspecciones estructurales obligatorias por edad del edificio y los estudios de reservas que obligan a presupuestar reparaciones mayores cambiaron la economía de miles de asociaciones del condado: edificios que necesitaban obras importantes ahora deben financiarlas con cuotas o evaluaciones especiales, y ese ajuste se refleja en los costos de propiedad que el comprador debe revisar antes de firmar.
El seguro es el otro componente decisivo. La exposición a huracanes e inundaciones define primas muy distintas entre una torre frente al mar y una casa tierra adentro, y los mapas de FEMA son la referencia oficial para revisar esa exposición por dirección. La regla práctica es simple: ninguna comparación de precio entre propiedades es honesta sin comparar también su prima de seguro y su cuota de asociación.
- Reservas del edificio: fondos suficientes reducen la probabilidad de evaluaciones especiales sorpresivas.
- Inspecciones y estudios estructurales: verificar que el edificio cumpla con los plazos exigidos por la normativa vigente de Florida.
- Póliza maestra y deducibles: conocer el deducible por evento de huracán ayuda a estimar el costo real para la asociación y su impacto futuro en cuotas.
- Minutas de la asamblea: ahí aparecen las obras pendientes, los conflictos y las decisiones que todavía no impactan la cuota.
Un plan razonable para 2026 combina paciencia con preparación financiera. Definir el submercado objetivo, monitorear las estadísticas mensuales, tener el capital documentado y el equipo profesional listo permite moverse rápido cuando aparece la oportunidad correcta, mientras que quienes improvisan terminan pagando la prisa en el precio o en las condiciones. La ventaja competitiva del comprador en un mercado informado no es predecir ciclos, sino llegar a la negociación con mejor información que la otra parte.
Preguntas frecuentes
¿Miami-Dade es un mercado solo de lujo? No. El lujo frente a la bahía es el más visible, pero gran parte de las transacciones del condado ocurre en segmentos de precio medio en zonas suburbanas, con casas y condominios accesibles para compradores locales e inversionistas de entrada.
¿Conviene comprar antes o después de revisar las reservas del edificio? Siempre después. Un precio atractivo puede esconder evaluaciones especiales inminentes; el estudio de reservas y las minutas recientes anticipan esos cargos antes de comprometer el capital.
Si buscas apoyo para operar en este mercado, revisa el inventario de Tradda Capital en Florida, conoce los servicios que acompañamos en cada etapa, lee nuestro contexto sobre Miami, explora más análisis en el blog, revisa la guía de inversión inmobiliaria en South Florida o agenda una conversación desde la página de contacto. Con información oficial, equipo local y criterios claros, el mercado inmobiliario Miami-Dade deja de ser una incógnita y se convierte en un terreno donde las decisiones se toman con ventaja.
Fuentes y Referencias
- MIAMI REALTORS - Estadísticas mensuales del mercado residencial de Miami-Dade.
- Miami-Dade County - Planeación, permisos y recursos oficiales del condado.
- U.S. Census Bureau - Población, hogares e ingresos del condado.
- FEMA Flood Maps - Riesgo de inundación por dirección.
- Florida Realtors - Informes del mercado inmobiliario de Florida.