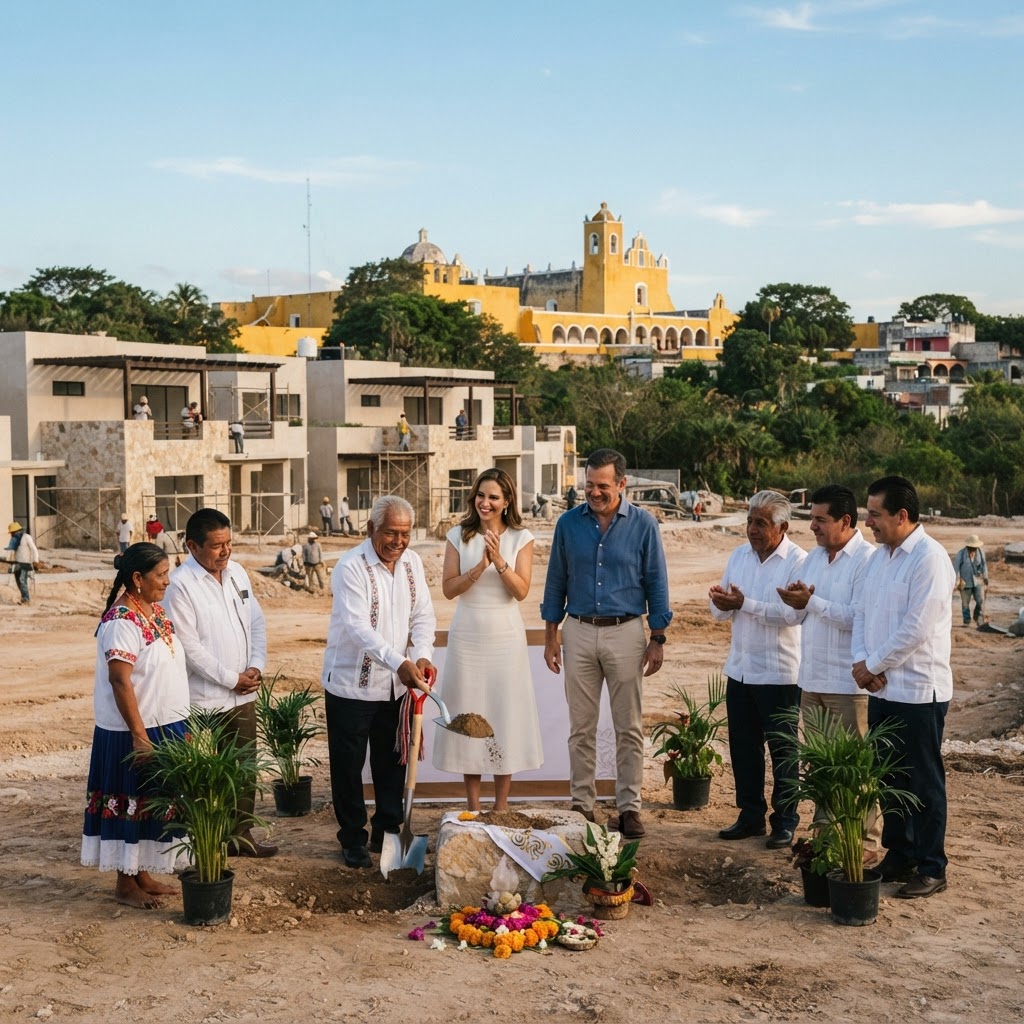
Aldea Izamal coloca su primera piedra: cómo leer una nueva inversión residencial en Yucatán
La actualidad inmobiliaria de Yucatán vuelve a poner sobre la mesa una pregunta central: ¿cómo se transforma una noticia urbana en información útil para comprar o invertir? la primera piedra de Aldea Izamal permite observar esa relación desde la demanda, la infraestructura y la planeación, sin confundir entusiasmo con certeza.
Para el mercado de Mérida y su zona metropolitana, cada nuevo hogar o espacio público modifica hábitos de movilidad y expectativas de valor. El objetivo de este análisis es explicar qué puede significar el anuncio para propietarios, compradores e inversionistas, y qué verificaciones conviene realizar antes de tomar una decisión.
La noticia merece una lectura más amplia que el dato principal. En el mercado inmobiliario, una entrega, una obra o un anuncio de inversión funciona como una pieza de información que debe conectarse con empleo, movilidad, servicios y capacidad de pago. Esa mirada evita confundir actividad visible con una oportunidad automáticamente rentable.
Para compradores patrimoniales, el primer paso consiste en separar hechos confirmados de expectativas. Una obra terminada, una vialidad operativa y un servicio contratado tienen un peso distinto al de una promesa comercial. Revisar esa diferencia ayuda a construir decisiones prudentes, especialmente en un ciclo de expansión urbana como el que atraviesa Yucatán.
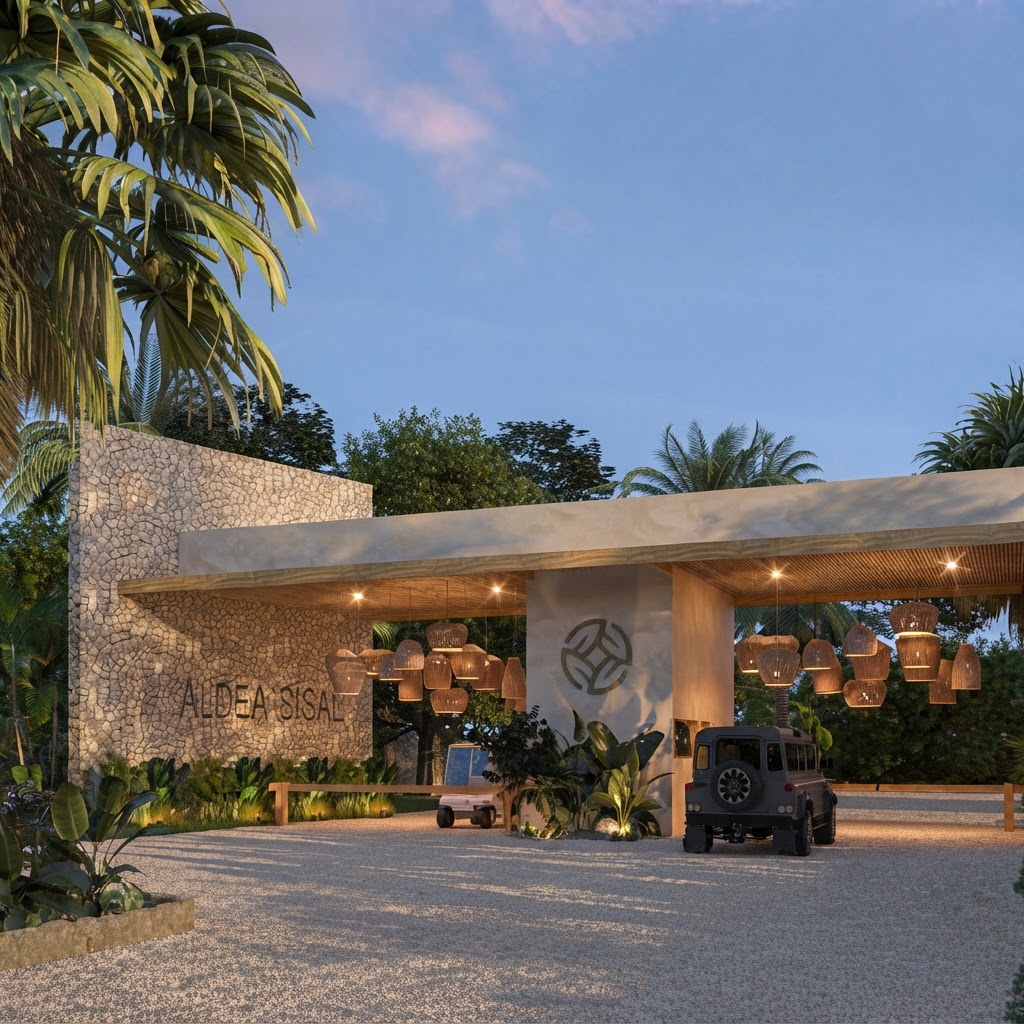
Qué revela la primera piedra de Aldea Izamal
La ubicación sigue siendo decisiva, pero ya no basta con señalar una colonia o una distancia aproximada. Conviene observar tiempos reales de traslado, calidad de las calles, acceso a escuelas, oferta de comercio y disponibilidad de transporte. La combinación de esos factores explica mejor la demanda que una etiqueta de zona premium o emergente.
El crecimiento demográfico puede sostener nuevas compras, aunque también eleva la responsabilidad de quienes desarrollan y adquieren. Más viviendas requieren drenaje pluvial, energía estable, espacios públicos y conectividad digital. Cuando esos elementos avanzan juntos, la ciudad gana resiliencia; cuando se quedan atrás, el costo termina reflejándose en mantenimiento y menor liquidez.
En una evaluación financiera conviene trabajar con tres escenarios: conservador, base y favorable. El conservador incorpora retrasos y gastos extraordinarios; el base utiliza rentas y precios comparables; el favorable reconoce una demanda superior sin convertirla en certeza. Esta metodología permite comparar alternativas sin depender de una sola cifra promocional.
La demanda también cambia por etapa de vida. Una pareja joven puede priorizar precio y transporte, una familia busca escuelas y áreas recreativas, mientras que un inversionista observa ocupación y administración. Un mismo inmueble puede ser adecuado para un perfil y poco conveniente para otro; por eso la estrategia debe preceder a la compra.
Ubicación, servicios y demanda
El entorno económico nacional influye mediante tasas, inflación y empleo, pero sus efectos llegan de forma desigual a cada zona. Mérida y otras ciudades yucatecas requieren análisis local: inventario disponible, absorción, proyectos de infraestructura y comportamiento de rentas. Las estadísticas nacionales son un marco, no un sustituto de la visita al sitio.
La documentación merece el mismo cuidado que la ubicación. Títulos, permisos, régimen de propiedad, cuotas, contratos y fechas de entrega deben revisarse antes de entregar recursos. Una revisión profesional puede parecer lenta frente a una oportunidad limitada, pero protege el patrimonio y reduce la posibilidad de costos legales inesperados.
La plusvalía no debe confundirse con una garantía. Puede surgir de mejor conectividad, servicios nuevos, escasez de suelo o mayor actividad económica; también puede frenarse por saturación, problemas de agua o cambios regulatorios. El análisis serio identifica impulsores y riesgos, y asigna un margen de seguridad a cada proyección.
La sostenibilidad empieza con decisiones prácticas: orientación, sombra, ventilación, captación, materiales durables y mantenimiento sencillo. Estas características pueden reducir gastos operativos y mejorar la experiencia de quienes habitan o rentan. En Yucatán, el clima vuelve especialmente relevante evaluar calor, humedad, lluvias intensas y consumo eléctrico.
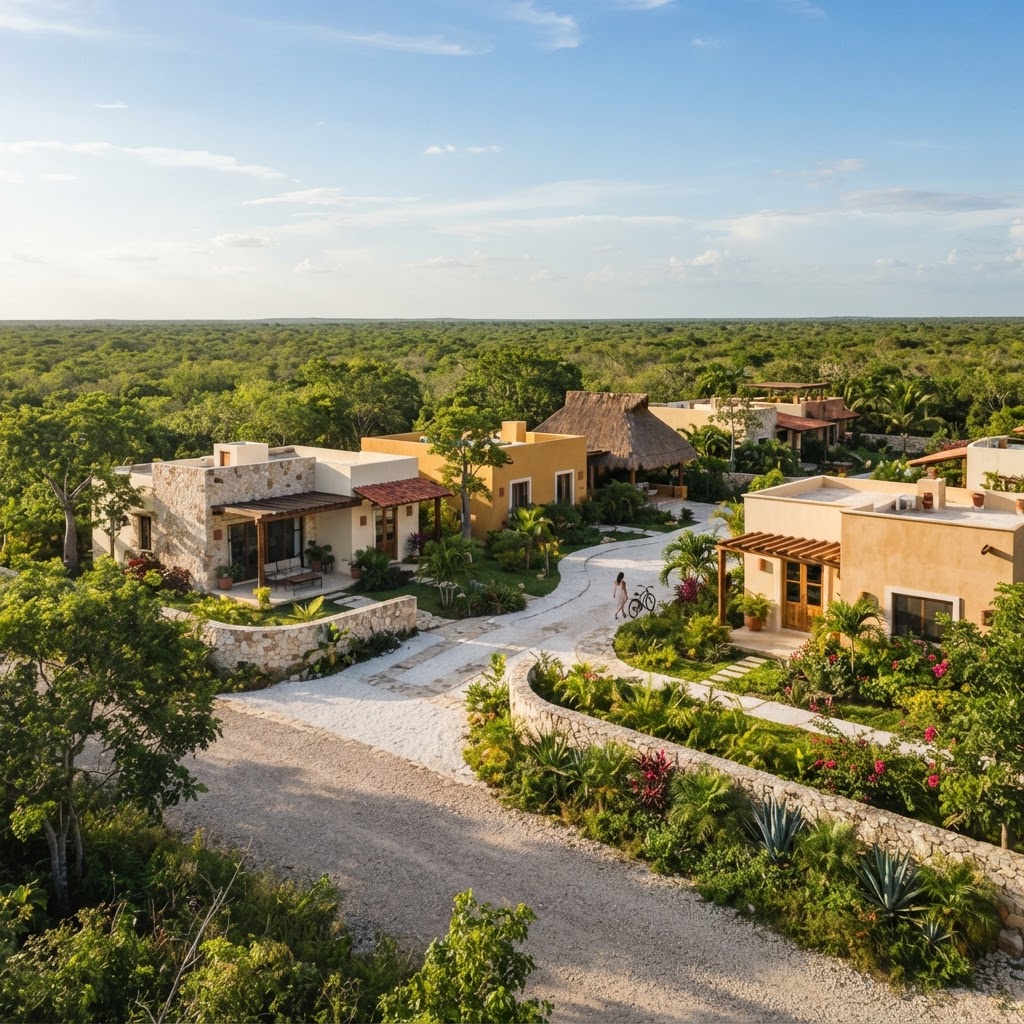 Imagen de referencia · IA
Cómo evaluar el impacto inmobiliario
Para quien busca rentas, la operación diaria importa tanto como la propiedad. Administración, limpieza, reparaciones, seguros, impuestos y periodos vacantes modifican el rendimiento neto. Publicar un porcentaje bruto sin estos descuentos puede producir una imagen optimista; un presupuesto mensual realista ofrece una base mucho más útil.
La infraestructura social tiene una dimensión económica. Un parque cuidado, una escuela cercana o un centro de salud accesible no solo mejoran la vida cotidiana; también aumentan la permanencia de residentes y la percepción de seguridad. Esa estabilidad suele favorecer la demanda de largo plazo, aunque debe comprobarse con observación directa.
Una compra responsable considera la salida desde el inicio. Incluso si la intención es conservar el inmueble durante años, conviene imaginar quién podría comprarlo después, qué documentos necesitaría y qué atributos serían difíciles de replicar. La liquidez futura depende de funcionalidad, mantenimiento, ubicación y claridad jurídica.
Las fuentes periodísticas sirven para detectar temas y fechas, no para sustituir una investigación. Un artículo original debe explicar implicaciones y límites, contrastar con datos públicos y evitar repetir el lenguaje de la nota inicial. Así, el lector recibe contexto para decidir y no una versión disfrazada del comunicado.
Riesgos, documentos y escenarios
El análisis territorial se fortalece cuando combina mapas, recorridos y conversaciones con residentes. Las cifras muestran tendencias, pero una visita revela banquetas incompletas, ruido, inundaciones, horarios de tráfico o comercios que no aparecen en una ficha. La experiencia del lugar puede cambiar por completo la valoración de un proyecto.
En 2026, la profesionalización del comprador es una ventaja competitiva. Comparar costos totales, pedir escenarios por escrito y entender las obligaciones contractuales reduce la dependencia de urgencias comerciales. También facilita negociar con claridad y detectar cuándo una oferta atractiva compensa un riesgo que no se ha explicado.
El financiamiento debe modelarse con sensibilidad. Un cambio pequeño en la tasa, el plazo o el enganche puede alterar el pago mensual y el tiempo para recuperar capital. Antes de comprometerse, es recomendable conservar un fondo para mantenimiento y emergencias, en lugar de utilizar todo el ahorro en la adquisición.
La mejor oportunidad no siempre es la más llamativa. Un activo sencillo, bien ubicado y fácil de mantener puede superar a una propuesta de mayor lujo si tiene una demanda amplia. La disciplina consiste en elegir la combinación correcta de precio, utilidad, riesgo, horizonte y capacidad personal de gestión.
También conviene revisar cómo se comunica el proyecto con su comunidad. La transparencia sobre avances, cambios y obligaciones permite que las expectativas se mantengan alineadas y reduce conflictos posteriores. Un comprador informado puede valorar mejor tanto los beneficios como las limitaciones del activo.
La comparación correcta debe hacerse contra propiedades realmente equivalentes. Mezclar casas terminadas con terrenos, o rentas temporales con contratos anuales, distorsiona el resultado. La homogeneidad de la muestra es una condición básica para estimar precios y rendimiento.
Los costos de oportunidad completan la ecuación. El capital destinado a una propiedad deja de estar disponible para otros activos, negocios o reservas. Por eso la decisión debe responder a un plan financiero personal y no únicamente a la expectativa de que los precios seguirán subiendo.
El calendario urbano merece seguimiento periódico. Una vialidad anunciada puede cambiar el tiempo de traslado, mientras que una nueva oferta comercial puede modificar la demanda. Revisar avances cada trimestre ayuda a actualizar la tesis y evitar que el análisis quede anclado en una fotografía antigua.
La asesoría independiente aporta valor cuando formula preguntas incómodas. No se trata de frenar una compra, sino de identificar qué supuestos sostienen el precio, quién asume cada riesgo y cuáles son las alternativas si el escenario esperado no se materializa.
Finalmente, el patrimonio se construye con consistencia. Elegir una propiedad adecuada, conservarla, documentar gastos y revisar el mercado con disciplina suele ser más importante que acertar una predicción espectacular. El enfoque de largo plazo convierte información local en mejores decisiones.
Lista práctica para compradores e inversionistas
- Solicita permisos, régimen jurídico y calendario verificable.
- Calcula costo total, mantenimiento, impuestos y vacancia.
- Visita el entorno en distintos horarios y después de lluvia.
- Compara alternativas con la misma métrica de superficie y ubicación.
- Define una salida posible antes de firmar.
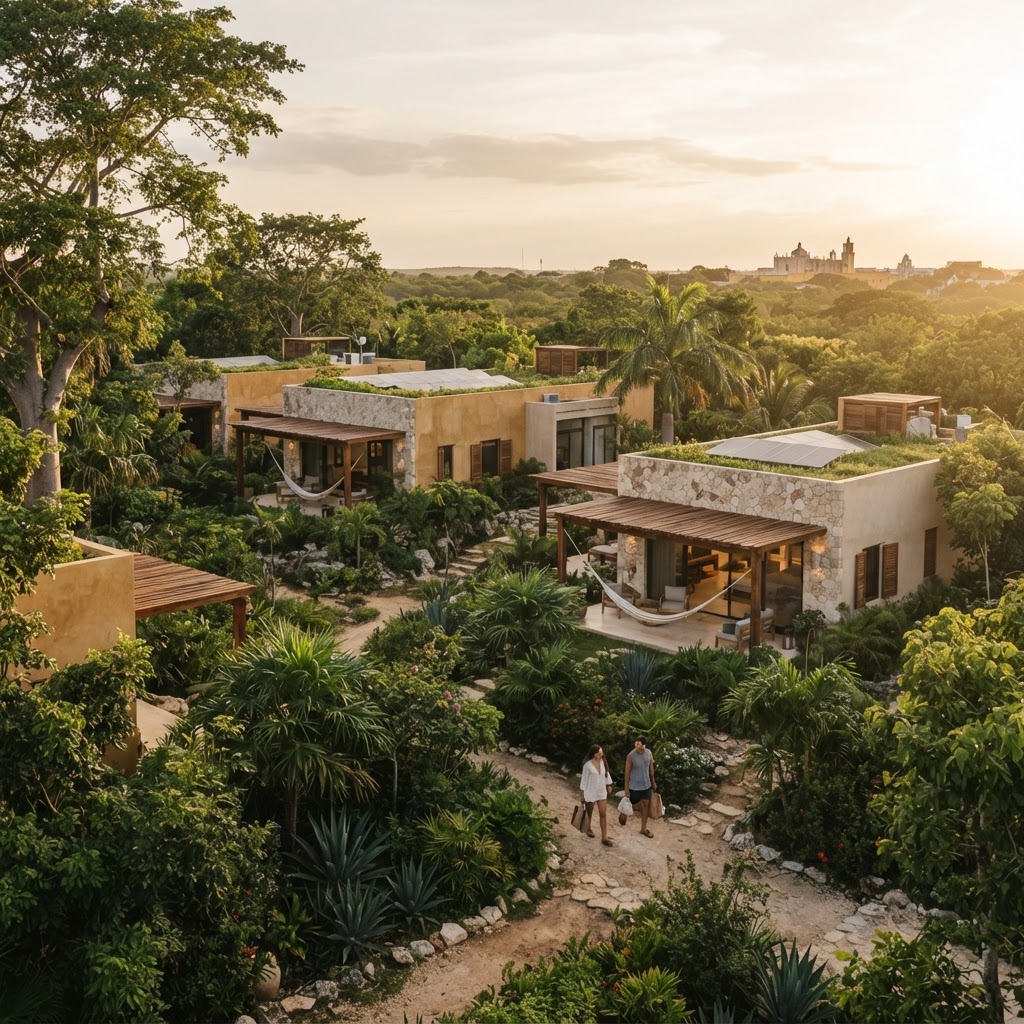 Imagen de referencia · IA
Conclusión: una oportunidad que exige contexto
El desarrollo urbano es una conversación colectiva. Inversionistas, autoridades, vecinos y especialistas comparten la responsabilidad de que el crecimiento genere beneficios duraderos. Las decisiones privadas tienen efectos públicos cuando modifican movilidad, servicios, paisaje o acceso a vivienda; reconocerlo mejora tanto el mercado como la ciudad.
Con ese marco, el tema de hoy puede interpretarse como una señal y no como una conclusión. La señal invita a investigar dónde está la demanda, qué infraestructura la respalda y qué condiciones deben cumplirse para que el valor se sostenga. La conclusión solo llega después de revisar números, documentos y recorrido.
Quienes quieran revisar opciones concretas pueden consultar inventario inmobiliario de Tradda Capital, asesoría personalizada, servicios inmobiliarios, vivir en Mérida y blog de bienes raíces. La conversación debe partir de objetivos, presupuesto, horizonte y tolerancia al riesgo; con esa información, la asesoría se vuelve comparable y no una recomendación genérica.
Fuentes y Referencias
Para ampliar el contexto estadístico y financiero, consulta INEGI, Banco de México, CONAVI y AMPI. Estas referencias ayudan a contrastar datos públicos con la información específica de cada operación y no sustituyen la revisión legal o financiera correspondiente.