Seguro de vivienda en Mérida: qué cubre y cómo elegirlo sin sorpresas
El seguro de vivienda Mérida suele contratarse con prisa: aparece como requisito del crédito hipotecario, se firma entre las decenas de documentos del cierre y después queda olvidado en un cajón. Ese descuido tiene un costo. En una ciudad donde el sol, la humedad y las tormentas tropicales trabajan todo el año sobre techos, pinturas e instalaciones, una póliza bien elegida funciona como el blindaje técnico de su patrimonio, no como un trámite administrativo. Este artículo explica qué cubre realmente un seguro de vivienda en el contexto yucateco, qué exclusiones conviene leer antes de firmar y cómo comparar opciones con criterio.
Antes de entrar en las coberturas, conviene situar el seguro dentro del presupuesto total de la propiedad. Si recién está comprando, nuestra guía sobre quién paga cada concepto en una escrituración en Yucatán ayuda a diferenciar los gastos únicos del cierre de los costos recurrentes del aseguramiento. Y si el inmueble se destinará a renta, este análisis se complementa con el presupuesto de mantenimiento para propiedades en renta en Mérida, porque póliza y conservación no son sustitutos entre sí: son las dos mitades de la misma estrategia de protección.
Por qué el clima de Yucatán define tu póliza
Mérida no tiene el problema de la salinidad costera, pero sí vive un ciclo de calor y humedad que degrada acabados y equipos de forma continua. La temporada de lluvias, concentrada entre junio y octubre, trae consigo descargas eléctricas, vientos fuertes y encharcamientos que prueban la resistencia de las azoteas. Más al norte y en el corredor hacia la costa, los fenómenos hidrometeorológicos de mayor intensidad obligan a revisar con lupa las cláusulas que muchas pólizas esconden en letra pequeña.
La consecuencia práctica es directa: una póliza pensada para el altiplano no sirve igual en el sureste. Al cotizar en Mérida conviene confirmar que las coberturas de daños por fenómenos naturales estén incluidas o disponibles como complemento, y verificar el deducible especial que aplican algunos aseguradores para ciclones, huracanes y terremotos. Ese porcentaje, habitualmente distinto del deducible ordinario, marca la diferencia entre una indemnización útil y un desembolso que apenas araña la pérdida.
Qué cubre el seguro de vivienda daños
El producto que la mayoría de las aseguradoras mexicanas denomina seguro de daños materiales protege la estructura de la casa y, según el plan, sus contenidos. La cobertura se organiza en secciones que conviene entender por separado antes de comparar precios.
Coberturas básicas
- Incendio y rayo: reconstrucción o reparación de la estructura afectada y de los bienes asegurados dentro del inmueble.
- Fenómenos hidrometeorológicos: vientos tempestuosos, inundación por lluvia techada, granizo y helada, sujetos al deducible especial correspondiente.
- Responsabilidad civil: daños causados a terceros desde su propiedad, desde una fuga que inunda al vecino hasta lesiones de un visitante.
- Robo con violencia y asalto: pérdida de contenidos y daños provocados durante el incidente, con límites específicos por tipo de bien.
- Daños por agua de tuberías internas: roturas accidentales de instalaciones hidráulicas dentro del predio.
Coberturas adicionales que valen la pena
Sobre la base anterior, las aseguradoras ofrecen módulos que en el contexto yucateco dejan de ser opcionales. El equipo de climatización suele representar una de las inversiones más altas del interior de la casa y también uno de los bienes más expuestos a fluctuaciones eléctricas, por lo que las coberturas de daños eléctricos y de aparatos domésticos amortizan su costo con una sola avería de aire acondicionado. El cristal y cancelería de vidrio se suma bien en propiedades con ventanales, y la asistencia para el hogar, con plomería, cerrajería y electricista de emergencia, resuelve el tipo de incidentes cotidianos que no ameritan un sinierto formal.
Qué no cubre: exclusiones que hay que leer
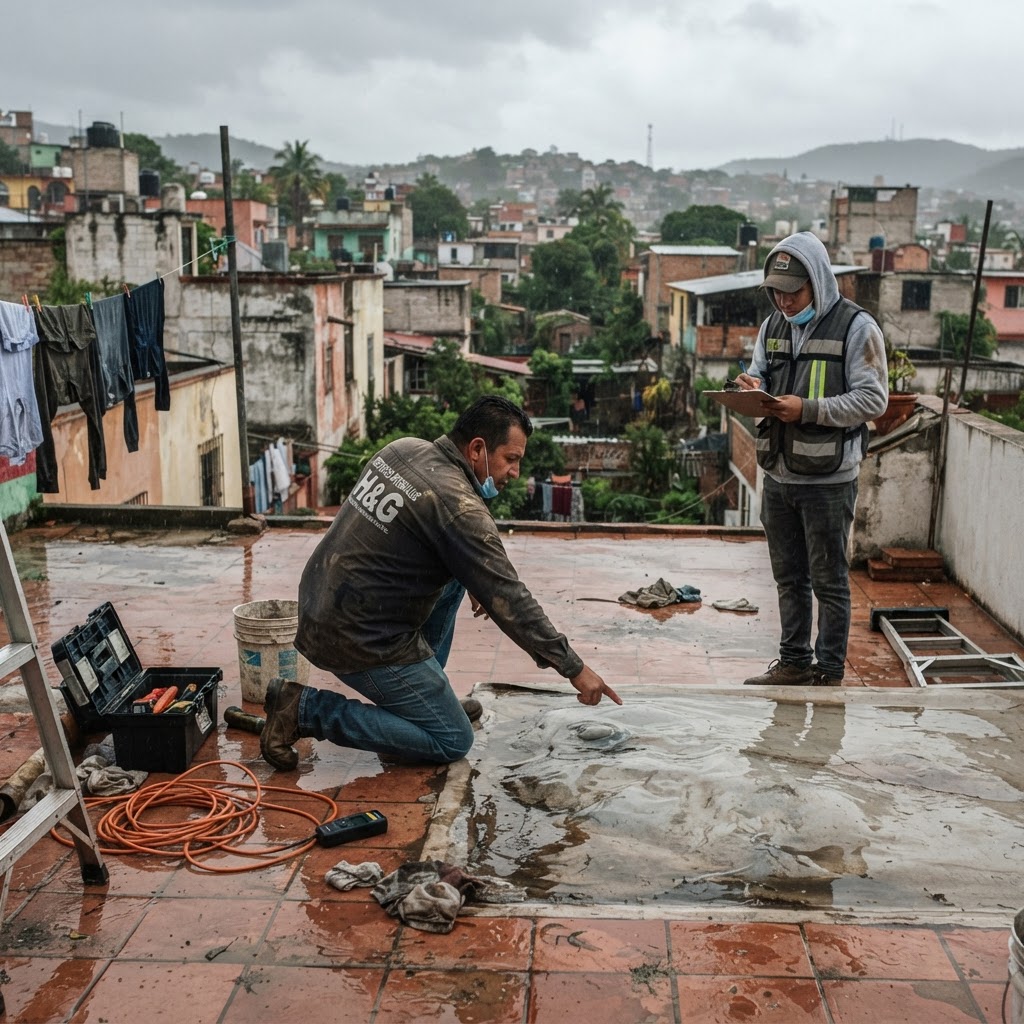
Toda póliza define tanto lo que ampara como lo que rechaza, y las exclusiones concentran la mayor parte de las sorpresas desagradables. El deterioro por falta de mantenimiento queda fuera de cobertura: si la azotea se filtró durante años sin intervención documentada, el asegurador puede negar el pago alegando negligencia. Los predios con construcciones irregulares o sin trámites de legalización pueden ver anulada la contratación desde el origen. Los fenómenos declarados como desastres naturales de enorme magnitud operan en algunos contratos bajo reglas distintas, con fondos especiales y periodos de espera.
También importan los bienes excluidos: dinero en efectivo, obras de arte de valor elevado, vehículos y equipos de negocio suelen requerir endosos específicos. La regla práctica es leer la sección de exclusiones antes que la de coberturas: define el perímetro real de la protección. Si detecta puntos débiles del inmueble durante la revisión, los controles previos a la compra de una inversión inmobiliaria segura en Mérida ofrecen una lista de verificación para corregirlos a tiempo.
Seguro hipotecario obligatorio vs protección voluntaria
Quien compra con financiamiento contrata el seguro de daños porque el banco lo exige, y ese requisito suele quedar limitado a la cantidad garantizada del crédito. Surge entonces una brecha silenciosa: la póliza del banco ampara el interés de la institución, no necesariamente la inversión total del propietario, y a veces solo cubre la estructura dejando fuera contenidos. Reparar el monto asegurado y sumar las coberturas que el contrato básico omite suele costar una fracción menor del beneficio real, y mantiene la protección intacta incluso cuando la deuda se termina de pagar.
Esta revisión cobra relevancia para compradores internacionales, porque las condiciones del seguro forman parte de los costos recurrentes que conviene proyectar junto con el financiamiento. En nuestro análisis de rutas de crédito hipotecario para extranjeros en México se detallan los gastos continuos que un banco solicita documentar, y el seguro de vivienda figura entre los primeros de esa lista.
Cuánto cuesta y cómo se calcula la prima
La prima anual de un seguro de daños depende de cuatro variables: la suma asegurada de la construcción, el valor de los contenidos declarados, el nivel de deducibles escogido y la ubicación del riesgo según la zonificación de la aseguradora. Mérida se beneficia de no estar clasificada como zona de mayor exposición ciclónica en comparación con los municipios costeros, lo que suele traducirse en primas competitivas para viviendas urbanas bien construidas. La suma asegurada debe calcularse con el valor de reconstrucción, no con el precio de mercado: reconstruir cuesta por metro cuadrado un monto distinto al de comprar, y asegurar de más solo encarece la póliza sin mejorar la indemnización.
Un error frecuente es declarar contenidos de más por aprecio afectivo, como electrodomésticos viejos o muebles heredados, lo que infla la prima sin consecuencia práctica. Vale la pena alistar los bienes de valor real, fotografiarlos y guardar facturas: ante un siniestro, la documentación acelera el ajuste y sostiene el monto reclamado.
Pasos para contratar con cabeza fría
- Calcule el valor de reconstrucción de la edificación usando el área construida y un costo por metro cuadrado acorde a los acabados reales.
- Coteje al menos tres cotizaciones exigiendo la misma suma asegurada, para que la comparación de precios sea equivalente.
- Confronte los deducibles ordinarios y especiales renglón por renglón, no solo la prima anual.
- Lea la carátula de exclusiones antes de pagar el primer recibo; pida por escrito cualquier aclaración que el agente le dé verbalmente.
- Revise la póliza cada año de renovación: obras, remodelaciones y compras de equipo modifican la suma que merece estar amparada.
Preguntas frecuentes
¿El seguro de vivienda cubre daños a mi equipo de aire acondicionado?
Depende del contrato. El daño derivado de un evento amparado, como un incendio o una descarga eléctrica dentro de la cobertura de daños eléctricos, procede si el equipo está incluido en la póliza. El desgaste natural, la falta de limpieza o el fin de vida útil del compresor no son siniestros y quedan excluidos; esa línea divisoria conviene confirmarla con el ajustador antes de contratar, porque el aire acondicionado es el equipo más exigido en una vivienda méridana.
¿Conviene asegurar una casa que aún está en renta vacacional?
Sí, y con matices adicionales: la rotación de huéspedes eleva la frecuencia de incidentes menores, por lo que la cobertura de responsabilidad civil y la asistencia en el hogar ganan peso frente a la póliza de una casa habitada por su dueño. La prima puede ajustarse por el uso comercial de la propiedad, y omitir ese dato al contratar es causa suficiente de rechazo en el momento de un reclamo.
Conclusión
Un seguro de vivienda en Mérida funciona cuando se elige con la misma seriedad con la que se eligió la propiedad: cobertura hidrometeorológica verificada, suma asegurada de reconstrucción realista, exclusiones leídas y una revisión anual. La póliza correcta no elimina el riesgo, lo convierte en un costo conocido y presupuestable, lo que protege el rendimiento de cualquier inversión inmobiliaria a largo plazo. Si está evaluando propiedades para asegurar desde el día de la escritura, explore el inventario de desarrollos de Tradda Capital, conozca nuestros servicios de acompañamiento o escríbanos para revisar el encuadre asegurable de la operación que tiene en mente.
Datos Clave
- La póliza de daños cubre estructura e instalaciones fijas; contenidos, equipos y cerrajería fina suelen requerir endoso adicional.
- Riesgos hidrometeorológicos, filtraciones lentas y daños por cimentación figuran entre las exclusiones más frecuentes: léelas antes de firmar.
- Con crédito hipotecario el seguro de daños es obligatorio y la suma asegurada debe seguir el valor de la propiedad y su plusvalía en Mérida, no el saldo insoluto.
Fuentes y Referencias
- CONDUSEF - Comparadores y guías de usuario sobre seguros de daños y atención de reclamaciones.
- CNSF - Comisión Nacional de Seguros y Fianzas: listado de aseguradoras autorizadas y recibir pólizas conformes.
- AMIS - Estadísticas del sector asegurador mexicano sobre siniestralidad en daños.
- CONAGUA - Registro histórico de fenómenos hidrometeorológicos y alertas por temporada de ciclones.
- Banco de México - Referencias sobre costos financieros asociados a créditos con seguro obligatorio.