Gastos notariales compra casa Yucatán: cómo presupuestar el cierre completo
Los gastos notariales de compra de casa en Yucatán deben calcularse desde el inicio, no cuando ya existe una fecha de firma. El precio anunciado es solo una parte del desembolso: también intervienen impuestos, derechos, avalúo, honorarios, certificados, seguros y posibles adeudos.
Una cotización útil separa cada concepto, indica su base de cálculo y muestra la vigencia. Así el comprador puede comparar propiedades con el mismo criterio y evitar que una mensualidad atractiva o un descuento aparente oculte un cierre más costoso.
Qué integra normalmente una escrituración
La escrituración puede incluir honorarios del notario, derechos por inscripción, certificados registrales, avalúo, constancias de no adeudo y el impuesto local relacionado con la adquisición. No todos los conceptos tienen la misma base ni corresponden siempre a la misma parte.
El importe depende del valor de operación, avalúo, valor catastral, municipio, tarifa notarial y características jurídicas del inmueble. Por eso un porcentaje encontrado en una publicación antigua sirve como referencia inicial, pero no sustituye una corrida elaborada para la propiedad concreta.
Solicita que la notaría identifique qué cantidades son provisionales y cuáles están confirmadas. También pregunta qué ocurre si el avalúo resulta superior al precio pactado o si aparece una diferencia entre superficie escrita y superficie física.
Impuestos, derechos y honorarios: no son lo mismo
Los impuestos son obligaciones fiscales; los derechos corresponden a trámites públicos; los honorarios remuneran servicios profesionales. Separarlos facilita saber qué puede variar por ley, qué depende de la tarifa del fedatario y qué debe negociarse contractualmente.
El comprador suele reservar recursos para el impuesto de adquisición o traslado de dominio, mientras que el vendedor puede enfrentar obligaciones sobre la ganancia. La asignación de ciertos gastos puede pactarse, pero un acuerdo privado no elimina una obligación fiscal frente a la autoridad.
La guía sobre impuestos de compra y venta en Mérida complementa este análisis. También puedes consultar cómo un avalúo inmobiliario influye en la documentación y en la comparación de valor.
La importancia de la fecha y la vigencia
Tarifas, valores y circunstancias fiscales pueden cambiar. Guarda la cotización con fecha, nombre del responsable y supuestos utilizados. Si la firma se pospone, pide una actualización antes de transferir el saldo final.
El tipo de adquisición también modifica la revisión. Una casa nueva, una propiedad usada, una preventa, un condominio o un inmueble con crédito vigente pueden requerir documentos y trámites distintos. Explica el caso completo desde la primera llamada.
Cómo preparar un presupuesto realista
Empieza por el precio de compraventa y agrega un bloque separado para cierre. Incluye avalúo, seguro, comisión de apertura si hay crédito, traducciones, poderes, mudanza, adecuaciones y una reserva para reparaciones. La liquidez disponible debe cubrir también varios meses de operación.
Si comprarás para rentar, suma predial, mantenimiento, seguros, administración, servicios y periodos sin ocupación. El rendimiento debe calcularse sobre el capital total invertido, no solo sobre el precio de la escritura.
Para una propiedad en condominio, revisa cuotas ordinarias, fondo de reserva y posibles cuotas extraordinarias. Un adeudo de mantenimiento puede retrasar la firma o convertirse en una negociación adicional. Pide estados de cuenta y define por contrato la fecha de corte.
En el inventario inmobiliario puedes comparar alternativas por zona y tipo de propiedad. Para ordenar una revisión, consulta los servicios de Tradda Capital o utiliza el formulario de Contacto.
Documentos que reducen retrasos
Pide escritura antecedente, certificado de libertad de gravamen, recibos de predial y agua, constancia de no adeudo de condominio, identificación de vendedores, planos y permisos disponibles. La notaría indicará el expediente exacto, pero reunir información temprano ayuda a detectar inconsistencias.
Compara la descripción registral con la casa: terreno, construcción, medidas, colindancias, número oficial y régimen. Una discrepancia no significa automáticamente que la compra sea imposible, pero sí exige aclaración antes de comprometer dinero no reembolsable.
Cuando existe crédito, coordina al banco con la notaría y el vendedor. El avalúo, la autorización y la liberación del gravamen pueden tener tiempos diferentes. No fijes mudanza ni pagos irreversibles hasta confirmar que las condiciones de firma son viables.
Errores frecuentes al calcular gastos notariales
El primer error es usar un porcentaje único para todas las operaciones. La cifra no refleja diferencias de valor, municipio, avalúo, tipo de inmueble y situación registral. La solución es exigir un desglose específico, no discutir una estimación genérica.
Otro error es contar solo el dinero de la escritura y olvidar gastos posteriores. Equipar una casa, contratar pólizas, pagar mantenimiento inicial o corregir una instalación puede consumir la reserva. Un presupuesto patrimonial debe mirar los primeros doce meses.
También es riesgoso aceptar frases como “todo incluido” sin lista. Pide que el contrato indique impuestos, derechos, honorarios, certificados, comisiones, adeudos y qué sucede si una cantidad cambia. La precisión escrita evita conversaciones contradictorias al final.
- Solicitar una cotización notarial fechada y desglosada.
- Confirmar valor de operación, avalúo y base de cada impuesto.
- Revisar predial, agua, condominio y libertad de gravamen.
- Separar el fondo de cierre de la reserva para el primer año.
- Definir por escrito responsabilidades y fechas de pago.
Preguntas frecuentes sobre gastos notariales en Yucatán
¿Cuánto debo reservar para escriturar?
No hay un porcentaje universal aplicable a todos los municipios y propiedades. Reserva un fondo preliminar, pero solicita la corrida de la notaría para conocer el importe real con los valores y tarifas vigentes.
¿El vendedor paga algún gasto?
Depende de la obligación concreta y del acuerdo permitido por la ley. El vendedor puede tener impuestos o gastos propios, mientras el comprador enfrenta conceptos de adquisición. La notaría debe explicar el reparto y sus fundamentos.
¿El avalúo siempre coincide con el precio?
No necesariamente. El avalúo es una opinión técnica basada en características y referencias. Si difiere del precio, pregunta cómo afecta al crédito, impuestos y negociación antes de firmar.
Cómo leer la cotización de la notaría
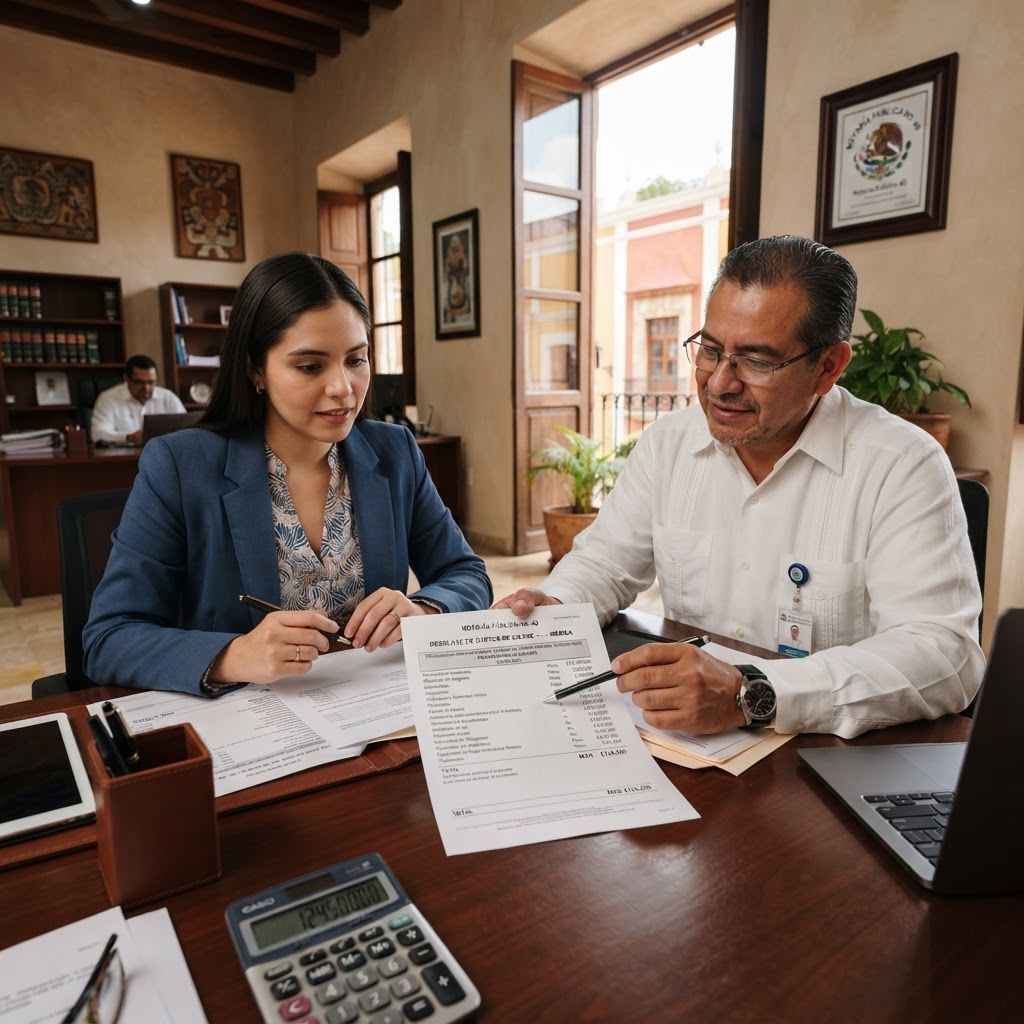
Una cotización profesional debería mostrar el precio declarado, el valor de referencia, impuestos, derechos, honorarios, certificados y cualquier retención. Revisa que incluya el nombre de la operación, la ubicación del inmueble y la parte que solicita el servicio. Si solo recibes una cifra total por mensaje, pide el desglose antes de aceptar una fecha de firma o entregar el saldo.
Pregunta qué documentos ya están disponibles y cuáles faltan. La búsqueda de antecedentes, correcciones registrales, poderes, traducciones o ratificaciones puede generar tiempos y costos adicionales. Saberlo temprano permite negociar un calendario razonable y evita que una urgencia administrativa se convierta en presión para firmar sin revisar.
El comprador que utiliza crédito debe comparar la cotización notarial con el presupuesto del banco. Algunos conceptos pueden aparecer en ambos documentos o quedar fuera de uno de ellos. Confirma avalúo, seguros, comisión de apertura, inscripción de hipoteca y gastos de cancelación de gravamen. La coordinación entre banco y notaría evita duplicidades y diferencias de última hora.
Si el vendedor tiene documentos antiguos, solicita tiempo para verificar copias certificadas y antecedentes. Un expediente histórico claro puede reducir incertidumbre; uno incompleto puede requerir búsquedas o correcciones. No es recomendable pagar una operación urgente basándose en la afirmación de que “la notaría lo arreglará después”. Cada pendiente debe tener responsable y fecha.
Después de firmar, conserva escritura, comprobantes y constancias de inscripción. Actualiza seguros, predial, administración y datos de contacto. El costo de cierre no termina con la entrega de llaves: los primeros meses sirven para comprobar que los servicios estén al corriente y que la documentación final coincida con lo pactado.
Antes de apartar una casa, define quién pagará cada trámite y cuándo se entregarán los documentos. Una tabla sencilla con concepto, responsable, fecha y comprobante reduce discusiones. Si cambia el precio, el avalúo o la fecha de firma, actualiza la tabla y pide confirmación de la notaría.
También conviene separar gastos obligatorios de mejoras opcionales. Pintura, mobiliario y paisajismo pueden esperar; impuestos, seguros y regularización no. Esta distinción protege la liquidez y evita que una propiedad recién adquirida empiece con una reserva agotada.
Cuando la compra forma parte de una estrategia de inversión, registra el costo de adquisición, las adecuaciones y los gastos de operación en una misma hoja. Esa base permite calcular rendimiento neto y comparar la casa con un departamento o un terreno. Revisa el presupuesto cada trimestre durante el primer año: los consumos, reparaciones y cuotas reales ofrecen información más útil que una estimación inicial. Si la propiedad se renta, conserva contratos, facturas y comprobantes de mantenimiento para facilitar la administración y la revisión fiscal. Un cierre ordenado convierte una compra aislada en un activo que puede medirse y gestionarse con mayor claridad.
La claridad financiera también mejora la negociación: permite justificar una oferta, detectar un crédito demasiado caro y conservar un fondo para imprevistos. Comprar con margen protege tanto el hogar como la inversión.
Fuentes y Referencias
- SAT - Orientación fiscal y obligaciones.
- CONAVI - Información institucional de vivienda.
- INEGI - Datos estadísticos de vivienda.
- Banco de México - Referencias para comparar crédito hipotecario.